الرئيسية
» الأسرة
»
حركة الاستقلال المالي والتقاعد المبكر في عام 2026: هل لا يزال التقاعد المبكر ممكناً؟
حركة الاستقلال المالي والتقاعد المبكر في عام 2026: هل لا يزال التقاعد المبكر ممكناً؟
نعم، لا يزال التقاعد المبكر ممكنًا في عام 2026، لكن أقوى خطط الاستقلال المالي والتقاعد المبكر (FIRE) تبدو أقل تركيزًا على الوصول إلى رقم سحري محدد، وأكثر مرونة. تبقى الفكرة الأساسية وراء FIRE، أو الاستقلال المالي والتقاعد المبكر، كما هي: إنفاق أقل مما تكسب، واستثمار الفرق، وبناء ثروة كافية تجعل العمل بأجر اختياريًا. ما تغير هو مستوى التخطيط المطلوب لتقاعد قد يمتد لأربعين أو خمسين عامًا.
لا تكمن المخاطر الأكبر في توقف حركة الاستقلال المالي والتقاعد المبكر عن العمل، بل في استخدامهم لمعدل سحب متفائل للغاية، والاستهانة بتكاليف الرعاية الصحية والضرائب، ووضع مبالغ كبيرة من المال في حسابات يصعب الوصول إليها قبل سن 59 عامًا ونصف، وافتراضهم أن أنماط الإنفاق لن تتغير أبدًا.
مثال توضيحي فقط: لنفترض في هذا المقال أن مايا، البالغة من العمر 35 عامًا، لديها 300,000 دولار مستثمرة، وتنفق حوالي 60,000 دولار سنويًا (بحسب قيمة الدولار اليوم)، وتأمل في ترك العمل بدوام كامل عند بلوغها الخمسين. بإمكانها استثمار 65,000 دولار سنويًا. مايا شخصية خيالية؛ الأرقام المذكورة أدناه هي أمثلة لتوضيح آلية الاستثمار، وليست توقعات أو توصيات شخصية.
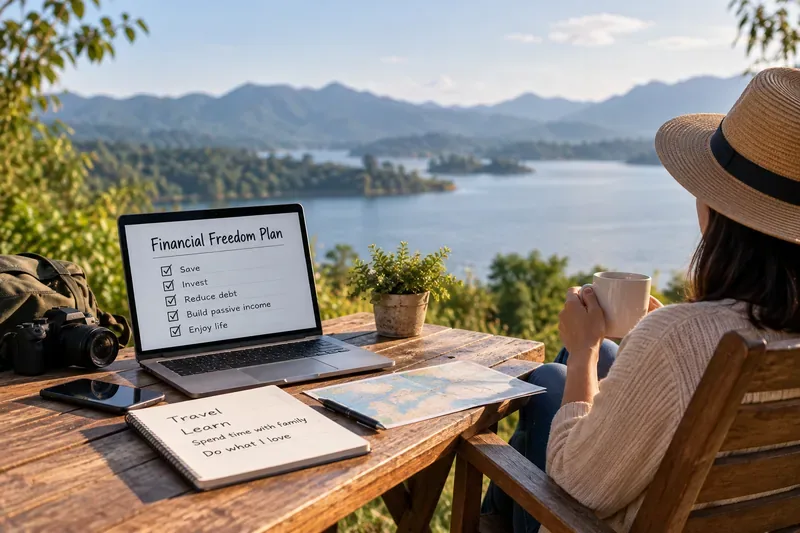
يستعرض مسافر قائمة مرجعية للحرية المالية بجانب بحيرة، مما يوضح المفاضلة بين الادخار المنضبط اليوم والمرونة الأكبر في التقاعد المبكر.
ابدأ بالإجابة المهمة: إنفاقك، وليس راتبك
عادةً ما يُبنى هدف الاستقلال المالي المبكر (FIRE) على أساس الإنفاق السنوي المتوقع، لأن محفظتك الاستثمارية يجب أن تغطي في نهاية المطاف ما تستهلكه. فالشخص الذي يكسب 200,000 دولار وينفق 150,000 دولار يحتاج إلى محفظة استثمارية أكبر بكثير من شخص يكسب 110,000 دولار وينفق 50,000 دولار.
تستند قاعدة "25 ضعف الإنفاق السنوي" الشائعة إلى استخدام نسبة سحب 4% في السنة الأولى كنقطة انطلاق تقريبية. وأبرز الأبحاث التاريخية المرتبطة بهذه القاعدة دراسة ويليام بينجن عام 1994 بعنوان "تحديد معدلات السحب باستخدام البيانات التاريخية" المنشورة في مجلة التخطيط المالي . وقد تناولت الدراسة فترات تاريخية في السوق الأمريكية وفترات تقاعد مدتها 30 عامًا. هذا سياق مفيد، ولكنه ليس ضمانًا، إذ أن أفق التقاعد المبكر (FIRE) الذي يمتد لـ 35 أو 45 عامًا أطول بكثير من 30 عامًا.
بالنسبة لمايا، يُنتج إنفاق سنوي قدره 60 ألف دولار هدفًا قدره 1.5 مليون دولار بنسبة 4%. إذا استخدمت بدلًا من ذلك نسبة 3.5% كنسبة تخطيط أكثر تحفظًا، يرتفع الهدف إلى حوالي 1.71 مليون دولار. أما بنسبة 3.25%، فيرتفع إلى حوالي 1.85 مليون دولار.
معدل السحب التوضيحي
مطلوب محفظة استثمارية مقابل 60,000 دولار سنوياً
كيفية تفسير ذلك
4.0%
1.50 مليون دولار
قاعدة تاريخية عامة، وليست وعداً.
3.5%
حوالي 1.71 مليون دولار
هامش أكبر لتقاعد طويل الأمد
3.25%
حوالي 1.85 مليون دولار
أكثر تحفظاً، ولكنه يتطلب المزيد من الادخار
يعتمد المعدل الأمثل على توزيع الأصول، والضرائب، والرسوم، ومرونة الإنفاق، ومدة التقاعد، والضمان الاجتماعي، والعوائد المستقبلية. والدرس المفيد ليس أن "3.5% هو المعدل الصحيح"، بل أن خطة التقاعد المبكر يجب أن تستند إلى أكثر من افتراض واحد.
هل لا يزال بإمكان مايا الوصول إلى مستوى الاستقلال المالي بحلول عام 1950؟
لنفترض أن محفظة مايا الاستثمارية البالغة 300 ألف دولار تحقق عائدًا سنويًا افتراضيًا بنسبة 4% بعد احتساب التضخم، وأنها تضيف 65 ألف دولار في نهاية كل عام لمدة 15 عامًا. ستكون النتيجة حوالي 1.84 مليون دولار بالقيمة الشرائية الحالية. وهذا أعلى من هدفها التوضيحي البالغ 3.5% والذي يُقدّر بنحو 1.71 مليون دولار.
لكن هذه الحسابات مبسطة عمدًا. فالأسواق لا تحقق نفس العائد كل عام. إذ يمكن للضرائب والرسوم وتغييرات الوظائف ونفقات الأسرة وتكاليف السكن والتأمين الصحي أن تُغير النتيجة. لذا، ينبغي التعامل مع التوقعات على أنها نطاق من النتائج المحتملة، لا مجرد عداد تنازلي.
بالنسبة لشخص مثل مايا، فإن خطة FIRE العملية ستتتبع على الأقل ثلاثة أرقام: هدف أساسي، وهدف متحفظ، وهدف "اختياري للعمل" يفترض وجود دخل بدوام جزئي خلال السنوات القليلة الأولى.
قاعدة الـ 4% هي نقطة انطلاق، وليست خط النهاية للاستقلال المالي والتقاعد المبكر.
يواجه المتقاعدون مبكراً مخاطر تسلسل العوائد: يمكن أن تتسبب العوائد الضعيفة للسوق في بداية التقاعد في ضرر أكبر من نفس العوائد الضعيفة لاحقاً، لأن عمليات السحب تجبرك على بيع الأصول عندما تكون المحفظة الاستثمارية منخفضة بالفعل.
تخيل أن مايا تتقاعد ومعها 1.8 مليون دولار. إذا انخفضت الأسواق بشكل حاد خلال أول عامين لها، واستمرت في سحب نفس المبلغ المعدل حسب التضخم دون مرونة، فإن رأس المال المتاح لمحفظتها الاستثمارية للتعافي لاحقًا سيكون أقل. أما المتقاعد الذي يستطيع تقليص نفقات السفر مؤقتًا، أو تأجيل عملية شراء كبيرة، أو كسب دخل متواضع من الاستشارات، فلديه خيارات أكثر.
لهذا السبب، غالباً ما يكون التخطيط الحديث للاستقلال المالي والتقاعد المبكر أكثر فعالية عند استخدام شرائح الإنفاق بدلاً من سحب مبلغ سنوي ثابت. فالنفقات الأساسية - كالسكن والطعام والمرافق والتأمين - تحتاج إلى تمويل موثوق. أما الإنفاق الاختياري فيمكن تعديله وفقاً لظروف السوق.
لا تزال الحسابات ذات المزايا الضريبية مهمة، حتى لو تقاعدت مبكراً.
أحد الأخطاء الشائعة في حركة الاستقلال المالي والتقاعد المبكر هو تجنب حسابات التقاعد لأن الهدف هو التوقف عن العمل قبل سن 59 ونصف. وهذا قد يؤدي إلى عدم الاستفادة من المزايا الضريبية القيّمة.
أعلنت مصلحة الضرائب الأمريكية أن الحد الأقصى لمساهمة الموظف في معظم خطط التقاعد 401(k) و403(b) و457 الحكومية لعام 2026 يبلغ 24,500 دولار، بينما يبلغ الحد الأقصى لمساهمة حساب التقاعد الفردي (IRA) 7,500 دولار. ويمكن الاطلاع على الحدود الرسمية وشروط التخفيض التدريجي للدخل في إعلان مصلحة الضرائب الأمريكية بشأن مساهمات خطط التقاعد لعام 2026 .
بإمكان مايا استخدام حسابات ذات مزايا ضريبية لتوفير أموال التقاعد على المدى الطويل، مع إنشاء حساب وساطة خاضع للضريبة خلال السنوات الفاصلة بين ترك العمل والحصول على وصول أسهل إلى أموال التقاعد. يعتمد المزيج الأمثل على الشريحة الضريبية، ومساهمة صاحب العمل، وأهلية الحساب، والدخل المستقبلي المتوقع.
ماذا عن الحصول على أموال التقاعد قبل سن 59 ونصف؟
القاعدة العامة هي أن عمليات السحب المبكر الخاضعة للضريبة من العديد من خطط التقاعد قد تخضع لضريبة إضافية بنسبة 10% قبل بلوغ سن 59 عامًا ونصف، إلا أن قانون الضرائب يتضمن استثناءات. وتُدرج مصلحة الضرائب الأمريكية هذه الاستثناءات، مثل بعض المدفوعات الدورية المتساوية تقريبًا، وبالنسبة لبعض خطط أصحاب العمل، إنهاء الخدمة في السنة التي يبلغ فيها المشارك سن 55 عامًا أو بعدها. وتختلف التفاصيل باختلاف نوع الحساب، لذا ينبغي على المتقاعدين مبكرًا مراجعة دليل مصلحة الضرائب الأمريكية للاستثناءات من الضريبة الإضافية على عمليات السحب المبكر قبل وضع استراتيجية السحب.
بالنسبة لمايا، يعني التقاعد في سن الخمسين ألا تفترض إمكانية إيداع كل دولار في حساب التقاعد (401k) حتى يوم التقاعد. يمكن لتخصيص مبلغ احتياطي من الأصول الخاضعة للضريبة والاحتياطيات النقدية أن يُسهّل إدارة العقد الأول من حياتها. قد تكون الأساليب الأكثر تطوراً، كتحويلات حساب التقاعد (Roth) أو الدفعات الدورية المتساوية تقريباً، مفيدة في بعض الحالات، لكنها تخضع لقواعد ضريبية تستدعي دراسة فردية.
تُعد الرعاية الصحية واحدة من أكبر بنود خطة التقاعد المبكر قبل سن 65 عامًا
بالنسبة للمتقاعدين في الولايات المتحدة، يرتبط برنامج الرعاية الطبية (Medicare) عادةً بسن 65 عامًا. يشرح دليل البدء الرسمي لبرنامج الرعاية الطبية (Medicare) شروط الأهلية وأساسيات التسجيل. لذلك، قد يحتاج الشخص الذي يتقاعد في سن الخمسين إلى تمويل تغطية صحية لمدة 15 عامًا تقريبًا خارج نطاق برنامج الرعاية الطبية (Medicare).
إذا تركت مايا وظيفةً كانت توفر لها تأمينًا صحيًا، فقد تتمكن من شراء تغطية تأمينية من خلال سوق التأمين الصحي. يشير موقع HealthCare.gov إلى أن الأشخاص الذين يتقاعدون قبل سن 65 عامًا ويفقدون التغطية التأمينية المرتبطة بوظائفهم يمكنهم استخدام السوق، وقد يؤدي فقدان هذه التغطية إلى بدء فترة تسجيل خاصة. يعتمد استحقاق الإعفاءات الضريبية على أقساط التأمين وانخفاض التكاليف المدفوعة من الجيب على معلومات الأسرة ودخلها. راجع الإرشادات الرسمية للمتقاعدين على موقع HealthCare.gov .
هذا الأمر مهم لأن الإنفاق على خطة التقاعد المبكر لا ينبغي أن يعتمد فقط على قسط التأمين الصحي الحالي للموظف. يجب أن يُصمّم برنامج مايا نموذجًا للتكلفة الكاملة للأقساط، والخصومات، والنفقات الطبية المتوقعة، بالإضافة إلى هامش احتياطي للتغيرات المستقبلية. قد تتغير قواعد السوق وصيغ الدعم، لذا يُنصح بإعادة التحقق من هذا الجانب سنويًا.
ينبغي أن يكون الضمان الاجتماعي طبقة دعم للمراحل المتأخرة من العمر، وليس جسراً للتقاعد المبكر.
لا يمكن صرف استحقاقات التقاعد من الضمان الاجتماعي فورًا عند التقاعد في سن 45 أو 50 عامًا. ويبقى سن استحقاق التقاعد المبكر 62 عامًا، بينما يبلغ سن التقاعد الكامل 67 عامًا لمن ولدوا عام 1960 أو بعده، وفقًا لتوجيهات إدارة الضمان الاجتماعي بشأن سن التقاعد . وتشير الإدارة أيضًا إلى أن الانتظار لفترة أطول قد يزيد من قيمة استحقاق التقاعد الشهري، حتى سن 70 عامًا.
بالنسبة لمايا، يعني ذلك أن محفظتها الاستثمارية يجب أن تغطي السنوات الاثنتي عشرة الأولى بعد تقاعدها في سن الخمسين قبل أن يصبح الضمان الاجتماعي متاحًا. وبناءً على ذلك، يمكن اعتبار الضمان الاجتماعي بمثابة تخفيض لاحق في عمليات السحب من المحفظة الاستثمارية، بدلاً من افتراض أنه سيغطي السنوات الأولى.
لأن المزايا تعتمد على سجل دخل الفرد، فإن التقدير العام غير كافٍ. توفر إدارة الضمان الاجتماعي حاسبات رسمية لمزايا التقاعد يمكنها استخدام معلومات الدخل الشخصية.
ما الذي يجعل مفهوم الاستقلال المالي والتقاعد المبكر أكثر واقعية في عام 2026؟
إن استراتيجيات الاستقلال المالي والتقاعد المبكر الأكثر استدامة أقل تطرفاً مما قد تبدو عليه في وسائل التواصل الاجتماعي. فهي تُضفي مرونة على جانبي المعادلة: الإنفاق والدخل.
استخدم معدل ادخار يمكنك الاستمرار عليه. إن ادخار 50% من الدخل لمدة ثلاث سنوات ثم التخلي عن الخطة أقل فائدة من معدل أقل يتم الحفاظ عليه لمدة عشر سنوات.
حافظ على التحكم في التكاليف الثابتة. من الصعب خفض تكاليف السكن والمواصلات والتأمين وسداد الديون خلال فترة انكماش السوق مقارنةً بالإجازات أو تناول الطعام في المطاعم.
نوّع مصادر دخلك قبل التقاعد. فمزيج من حسابات التقاعد والاستثمارات الخاضعة للضريبة والاحتياطيات السائلة يمكن أن يسهل التخطيط الضريبي والسحب المبكر.
ضع في اعتبارك النفقات غير المنتظمة. فإصلاحات المنزل، والمركبات، ودعم الأسرة، والتكاليف الطبية الكبيرة لا تأتي على شكل متوسطات شهرية ثابتة.
اجعل العمل اختيارياً قبل منعه. يمكن للاستشارات بدوام جزئي، أو العمل الموسمي، أو مشروع تجاري صغير أن يقلل بشكل كبير من الضغط على محفظة الأعمال دون الحاجة إلى إعادة بناء وظيفة بدوام كامل.
بالنسبة لمايا، فإن كسب 15,000 دولار حتى خلال عام يشهد تراجعًا في السوق قد يقلل المبلغ الذي تحتاج إلى سحبه من استثماراتها بنفس القدر. هذه المرونة قد تكون أهم من مجرد الحصول على جزء إضافي من النسبة المئوية من معادلة السحب.
قد تكون ثلاثة إصدارات من مبادرة الاستقلال المالي والتقاعد المبكر (FIRE) أكثر فائدة من إصدار واحد.
ليس من الضروري أن يتبنى الجميع النسخة الأكثر طموحاً من التقاعد المبكر. من المفيد اختيار النسخة التي تتناسب مع قدرتك على تحمل العمل، وعدم اليقين، والتغيرات في نمط الحياة.
يقترب
ماذا يعني ذلك؟
من قد يفضله؟
إطلاق نار كامل
صُممت المحفظة لتغطية جميع تكاليف المعيشة تقريبًا.
الأشخاص الذين يرغبون بشدة في ترك العمل بأجر
حريق الساحل
يُسمح للاستثمارات القائمة بالنمو بينما يغطي الدخل الحالي النفقات الحالية
الأشخاص الذين يرغبون في عمل أقل إجهاداً قبل التقاعد الكامل
باريستا أو عامل بدوام جزئي
يغطي الدخل من العمل بدوام جزئي جزءًا من النفقات، بينما تمول الاستثمارات الجزء المتبقي.
الأشخاص الذين يقدرون المرونة ويستهدفون محفظة استثمارية أصغر
قد تكتشف مايا في سن السابعة والأربعين أنها لا ترغب في التوقف عن العمل نهائياً. فإذا غطى جدول استشارات لمدة أربعة أيام نصف نفقاتها السنوية، فقد تصل إلى مرحلة "العمل الاختياري" قبل سنوات من بلوغها هدف التقاعد المبكر الكامل.
قم بإجراء اختبارات الضغط على خطة التقاعد المبكر قبل الاستقالة.
ينبغي أن يكون موعد التقاعد قابلاً للصمود أمام الظروف الصعبة، وليس فقط الظروف العادية. قبل ترك العمل، يمكن للأسرة أن تسأل:
ماذا يحدث إذا انخفضت الأسهم بنسبة 30% في السنة الأولى؟
هل يمكننا خفض الإنفاق التقديري بنسبة تتراوح بين 15% و 25% لمدة عامين؟
هل لدينا أصول سائلة كافية لتجنب عمليات البيع القسري؟
هل قمنا بوضع نموذج للتأمين الصحي قبل برنامج الرعاية الطبية (Medicare)؟
ماذا لو استمر التضخم مرتفعاً لعدة سنوات؟
ماذا لو أراد أحد الزوجين الاستمرار في العمل أو التوقف عنه مبكراً؟
هل تم تقدير الضرائب على عمليات السحب الخاضعة للضريبة، والأرباح الموزعة، والأرباح الرأسمالية، وتوزيعات حسابات التقاعد؟
إذا فشلت الخطة فورًا في أحد هذه الاختبارات، فهذا لا يعني أن الاستقلال المالي والتقاعد المبكر مستحيل. بل يعني أن الهدف، أو تاريخ التقاعد، أو توزيع الأصول، أو خطة الإنفاق تحتاج إلى تعديل.
إذن، هل لا يزال التقاعد المبكر ممكناً؟
نعم. لا تزال حركة الاستقلال المالي والتقاعد المبكر تعمل كإطار عمل لأن آلياتها الأساسية لم تتغير: خلق فجوة مستمرة بين الدخل والإنفاق، واستثمار تلك الفجوة، وتقليل الاعتماد على الدخل المكتسب، وبناء مرونة كافية لتحمل عدم اليقين.
أما ما هو أقل إقناعاً فهو فكرة أن معادلة بسيطة واحدة تضمن تقاعداً لمدة أربعين عاماً. بالنسبة لمايا، لا يكمن الفرق بين خطة هشة وأخرى موثوقة في وصولها إلى 1.5 مليون دولار أو 1.8 مليون دولار تحديداً، بل في امتلاكها هامشاً مالياً: افتراضاً متحفظاً للسحب، وخطة بديلة حتى سن 59 ونصف و65 عاماً، وتكاليف رعاية صحية واقعية، وإمكانية الوصول إلى حساباتها مع مراعاة الضرائب، واستعدادها لتعديل نفقاتها أو كسب دخل إضافي خلال فترات ركود السوق.
إن هذا الإصدار من مفهوم الاستقلال المالي والتقاعد المبكر ليس بالضرورة بنفس القدر من الدراماتيكية مثل "التقاعد إلى الأبد في سن الأربعين". إنه أكثر فائدة: الوصول إلى النقطة التي يصبح فيها العمل خيارًا وليس ضرورة مالية.
هذه المقالة لأغراض تعليمية عامة ولا تقدم نصائح استثمارية أو ضريبية أو قانونية أو تأمينية فردية.