الرئيسية
» الأسرة
»
كيفية إعادة بناء صندوق الطوارئ الخاص بك بسرعة: خطة تعافي من 4 خطوات
كيفية إعادة بناء صندوق الطوارئ الخاص بك بسرعة: خطة تعافي من 4 خطوات
ظهر معيار جديد مفيد في مايو 2026. فقد أظهر أحدث تقرير صادر عن الاحتياطي الفيدرالي حول الشؤون المالية للأسر أن 55% من البالغين في الولايات المتحدة قد ادخروا ما يكفي من مدخرات الطوارئ لتغطية نفقات ثلاثة أشهر، وهي النسبة نفسها المسجلة في عام 2024. كما أظهر التقرير أن 63% منهم قادرون على تغطية حالة طوارئ افتراضية بقيمة 400 دولار نقدًا أو ما يعادلها. تُذكّرنا هذه الأرقام بأن إعادة بناء صندوق الطوارئ عملية مالية أساسية، وليست مهمة تُنجز لمرة واحدة إلى الأبد.
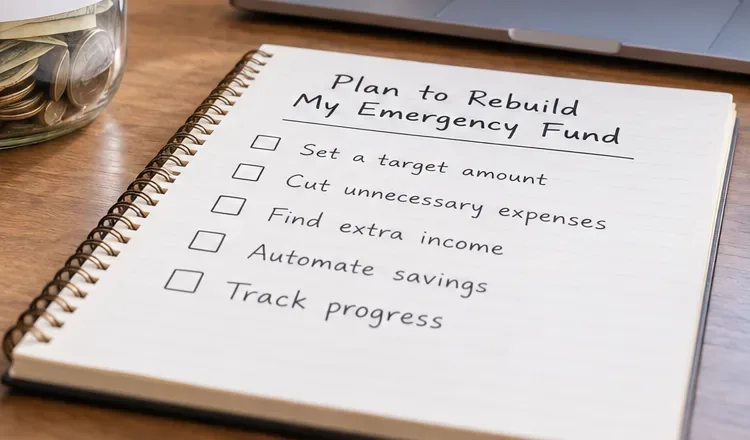
إذا استنفدت مؤخراً أموالك لإصلاح سيارة، أو فاتورة طبية، أو مشكلة منزلية، أو انقطاع في العمل، أو أي حالة طارئة أخرى مشروعة، فإن أسرع طريقة مستدامة لإعادة بنائها هي استخدام خطة تعافٍ قصيرة: اختر هدفاً محدداً، وخصص مساحة مؤقتة في ميزانيتك، وقم بأتمتة عملية إعادة التعبئة، وأرسل أموالاً غير منتظمة إلى الصندوق قبل أن تختفي في الإنفاق العادي.
الهدف ليس إعادة البناء بسرعة مفرطة لدرجة التخلف عن دفع الإيجار، أو سداد الحد الأدنى من الديون، أو التأمين، أو الطعام، أو غيرها من الضروريات. "السرعة" تعني التركيز والانتظام، لا الهشاشة المالية.
ما الذي تغير في عام 2026، وماذا يعني ذلك بالنسبة لك؟
يقدم تقرير الاحتياطي الفيدرالي لعام 2026 حول المدخرات والاستثمارات أحدث صورة وطنية متاحة حتى سبتمبر 2026. بالإضافة إلى بيانات المدخرات لثلاثة أشهر، وجد التقرير أن 70% من البالغين أفادوا بقدرتهم على تغطية نفقات طارئة لا تقل عن 500 دولار أمريكي بالاعتماد على مدخراتهم فقط. وفي سياق منفصل، يشير الملخص التنفيذي للتقرير إلى أن 59% من البالغين تعرضوا لنفقة طارئة كبيرة واحدة على الأقل خلال الاثني عشر شهرًا الماضية.
الخلاصة العملية ليست أن الجميع يحتاج إلى نفس المبلغ، بل إن وجود احتياطي نقدي يظل مهمًا حتى في حال استقرار الوضع المالي للأسرة. يجب أن يعكس هدف إعادة بناء وضعك المالي نفقاتك الشهرية الأساسية، واستقرار وظيفتك، وقيمة التأمين التي تتحملها، وعدد المعالين، وسرعة قدرتك على تعويض الدخل المفقود.
ما هو حجم إعادة البناء المطلوبة؟
لا يوجد هدف موحد لصندوق الطوارئ. يقيس الاحتياطي الفيدرالي عادةً قدرة الأسر على تغطية نفقات ثلاثة أشهر. وتشير المؤسسة الفيدرالية لتأمين الودائع، في توجيهاتها للمستهلكين الصادرة في يناير 2025، إلى أن الخبراء الماليين يوصون عمومًا بتوفير ما لا يقل عن ستة أشهر من نفقات المعيشة في منتج مؤمّن فيدراليًا. هذه مجرد نقاط مرجعية، وليست قواعد تنطبق على جميع الأسر.
يتمثل النهج الأسرع والأقل إحباطاً في إعادة البناء على مراحل:
منعطف
غاية
متى ننتقل إلى المستوى التالي؟
مخزن مؤقت ابتدائي
تغطية صدمة صغيرة واقعية دون اللجوء الفوري إلى بطاقة ائتمان أو قرض.
بمجرد أن تتمكن من تحمل تكاليف الإصلاحات الشائعة، أو المبالغ القابلة للخصم، أو الفواتير العاجلة التي من شأنها أن تخلق ديونًا جديدة.
نفقات شهر واحد أساسية
امنح نفسك متسعاً من الوقت لاستيعاب انقطاع قصير في الدخل.
بعد تمويل شهر واحد، استمر في عادة الادخار التلقائي نفسها.
نفقات أساسية لمدة ثلاثة أشهر
قم ببناء احتياطي أكبر لمواجهة الظروف الصعبة؛ هذا هو مقياس المرونة الذي يتتبعه الاحتياطي الفيدرالي.
إعادة تقييم الأمن الوظيفي، والمعالين، والمخاطر الصحية، وتقلبات الدخل.
ستة أشهر أو هدف أعلى مُخصّص
أضف حماية للاضطرابات الأطول أو الدخل الأقل قابلية للتنبؤ.
توقف عن زيادة الهدف فقط عندما يتوافق مع مستوى المخاطرة الفعلي وخطة التمويل الأوسع.
على سبيل المثال، لنفترض أن نفقاتك الأساسية تبلغ 3200 دولار شهريًا، وأن لديك حاليًا 800 دولار متبقية في صندوق الطوارئ. إذا كان هدفك التالي هو تغطية نفقات شهر واحد، فسيكون العجز 2400 دولار. يتطلب تعويض هذا العجز خلال ستة أشهر 400 دولار شهريًا. إذا كان هذا المبلغ غير واقعي، فقم بتمديد الفترة الزمنية بدلًا من تفعيل التحويل التلقائي الذي قد يتسبب في تجاوز السحب على المكشوف أو يجبرك على الاقتراض مجددًا.
الخطوة الأولى: تحديد هدف التعافي والموعد النهائي
الخطوة 1: ابدأ بهدف مكتوب للتعافي وقائمة مرجعية قصيرة حتى تكون خطة إعادة البناء قابلة للقياس بدلاً من أن تكون غامضة.
ابدأ بحساب النفقات الشهرية الأساسية، وليس إجمالي نفقات نمط الحياة. يشمل ذلك السكن، والمرافق الأساسية، والبقالة، والمواصلات اللازمة للعمل، والتأمين، والحد الأدنى من سداد الديون، والأدوية، وغيرها من التكاليف التي لا يمكنك الاستغناء عنها بشكل معقول أثناء حالة الطوارئ.
ثم اختر المرحلة التالية بدلاً من التركيز المفرط على الرقم النهائي بعد ستة أشهر. فإذا انخفض رصيدك من 10,000 دولار إلى 2,000 دولار، فقد يكون هدفك المباشر هو استعادة احتياجاتك الأساسية لشهر واحد أولاً. هذا يجعل التقدم ملحوظاً بشكل أسرع.
استخدم صيغة إعادة البناء البسيطة هذه
المبلغ المستهدف مطروحًا منه مدخرات الطوارئ الحالية = فجوة إعادة البناء.
إعادة بناء الفجوة مقسومة على عدد فترات الدفع أو الأشهر في الموعد النهائي = المساهمة المطلوبة.
دوّن النتيجة. توصي إرشادات مكتب الحماية المالية للمستهلك (CFPB) بشأن بناء صندوق للطوارئ بإنشاء نظام ادخار محدد ومتابعة التقدم بانتظام. من الأسهل تأجيل هدف موجود في ذهنك فقط.
الخطوة الثانية: إنشاء "فجوة إعادة بناء" مؤقتة في ميزانيتك
الخطوة الثانية: توفير مساحة في الميزانية لإعادة البناء عن طريق إعادة توجيه الإنفاق غير الضروري مؤقتًا نحو صندوق الطوارئ.
لإعادة البناء بشكل أسرع، أنت بحاجة إلى فرق مؤقت بين الإيرادات والمصروفات. وأفضل مكان للبدء هو الإنفاق المرن بدلاً من الفواتير الأساسية.
راجع معاملات الشهر أو الشهرين الماضيين وحدد النفقات التي يمكن إيقافها مؤقتًا أو تخفيضها أو تأجيلها لفترة محددة. تشمل هذه النفقات عادةً وجبات المطاعم، ورسوم التوصيل، واشتراكات الترفيه، والتسوق العفوي، وخدمات الراحة المميزة، والترقيات غير العاجلة.
لا تقم بتقليص كل شيء إلى أجل غير مسمى. من الأسهل الحفاظ على "فترة إعادة بناء سريعة" قصيرة إذا كانت محددة بتاريخ انتهاء. على سبيل المثال، يمكنك إعادة توجيه 250 دولارًا شهريًا لمدة ثلاثة أشهر، ثم استعادة جزء من هذا الإنفاق بعد تحقيق هدفك المبدئي.
استخدم مراجعة ثلاثية الأقسام
احتفظ بما يلي: السكن، والطعام، والتأمين، والمواصلات، والرعاية الصحية، والحد الأدنى من سداد الديون، وغيرها من الضروريات الحقيقية.
التخفيض: النفقات المهمة التي يمكن تقليصها مؤقتًا.
التوقف المؤقت: إنفاق اختياري يمكنك إيقافه لمدة تتراوح من 30 إلى 90 يومًا دون التسبب في مشكلة أكبر لاحقًا.
تُظهر أحدث بيانات الاحتياطي الفيدرالي أهمية هامش الميزانية. ففي عام 2025، أفاد 86% من البالغين الذين ذكروا أن لديهم دائمًا فائضًا من المال في نهاية الشهر، أن لديهم مدخرات تكفي لثلاثة أشهر في حالات الطوارئ، مقارنةً بـ 13% فقط من البالغين الذين لم يتبقى لديهم أي فائض. لا يُثبت هذا أن سلوكًا واحدًا هو السبب الوحيد للاختلاف، ولكنه يُبرز أهمية التدفق النقدي المنتظم في إعادة بناء الاقتصاد.
الخطوة الثالثة: أتمتة عمليات الادخار والاستفادة من المكاسب غير المتوقعة
الخطوة 3: قم بتحويل الأموال النقدية الإضافية والمكاسب غير المتوقعة إلى حساب طوارئ منفصل قبل أن يتم استهلاك الأموال في الإنفاق اليومي.
بمجرد تحديد مساهمة واقعية، اجعلها تلقائية. يشير مكتب الحماية المالية للمستهلك إلى أن التحويلات الدورية من أسهل الطرق لضمان استمرارية الادخار. يمكنك جدولة تحويل بنكي بعد استلام راتبك بفترة وجيزة، أو الاستفسار من جهة عملك عما إذا كان بالإمكان تقسيم الإيداع المباشر بين حسابك الجاري وحساب التوفير.
إذا كان دخلك متذبذبًا، فقد لا يكون التحويل التلقائي الثابت مناسبًا في كل فترة دفع. في هذه الحالة، استخدم مبلغًا أساسيًا أقل للتحويل التلقائي، وأضف إليه نسبة مئوية من أعلى الرواتب يدويًا. كما يحذر مكتب الحماية المالية للمستهلك من ضرورة ضبط التحويلات التلقائية مع مراعاة رصيد حسابك الجاري لتجنب رسوم السحب على المكشوف.
ثم أضف قاعدة ثانية: خصص نسبة محددة مسبقًا من الأموال غير المنتظمة لصندوق الطوارئ. وتقترح إرشادات المؤسسة الفيدرالية لتأمين الودائع (FDIC) بشأن الادخار لمواجهة الظروف غير المتوقعة ومستقبلك، على وجه التحديد، الجمع بين الإيداعات الآلية المنتظمة والمكاسب غير المتوقعة، مثل استرداد الضرائب أو مكافأة العمل.
تشمل العوامل المحتملة لتسريع عملية إعادة البناء ما يلي:
استرداد الضريبة؛
زيادة في مكافأة العمل أو العمولة؛
العمل الإضافي أو نوبات العمل الإضافية المؤقتة؛
ربح نقدي من بيع سلع غير مستخدمة؛
الخصومات أو المبالغ المستردة التي لم تكن قد خصصت لها ميزانية؛
مشروع جانبي مؤقت، بشرط ألا تؤدي التكاليف والضرائب إلى محو الفائدة.
ليس عليك إرسال كامل المبلغ الذي تحصل عليه من دخل غير متوقع إلى حساب التوفير. قد يكون من الأسهل اتباع قاعدة ثابتة، مثل "تخصيص نصف أي مبلغ نقدي غير متوقع لصندوق الطوارئ حتى يتم استعادة الحد الأدنى للشهر".
الخطوة الرابعة: حافظ على الصندوق آمناً، وسهل الوصول إليه، ومنفصلاً
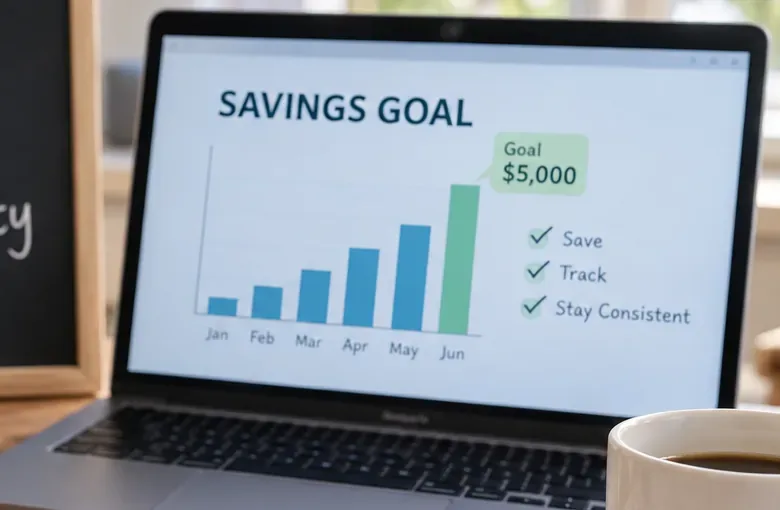
الخطوة الرابعة: تتبع الرصيد بانتظام وقم بتعديل التحويل التلقائي عند تغير الدخل أو النفقات أو الهدف.
يختلف دور صندوق الطوارئ عن دور حساب الاستثمار طويل الأجل، إذ تتمثل أولوياته في سهولة الوصول إلى رأس المال والحفاظ عليه. بالنسبة لمعظم الناس، يُعدّ حساب التوفير المؤمّن المنفصل أو حساب إيداع سوق المال أنسب كاحتياطي أساسي للطوارئ من الأسهم أو الأصول الرقمية أو غيرها من الاستثمارات التي قد تنخفض قيمتها بشكل حاد عند الحاجة إلى المال.
في البنوك المؤمن عليها من قبل المؤسسة الفيدرالية لتأمين الودائع (FDIC)، يمكن أن تكون الحسابات الجارية وحسابات التوفير وحسابات سوق المال وشهادات الإيداع مؤهلة للتأمين الفيدرالي على الودائع. يبلغ المبلغ القياسي 250,000 دولار أمريكي لكل مودع، لكل بنك مؤمن عليه، ولكل فئة من فئات الملكية. يمكنك التحقق من التغطية باستخدام موارد المؤسسة الفيدرالية لتأمين الودائع . ابتداءً من 1 مارس 2026، سيُطلب أيضًا وضع الشعار الرقمي الرسمي للمؤسسة الفيدرالية لتأمين الودائع في أماكن محددة على مواقع البنوك المؤمن عليها الإلكترونية وتطبيقاتها، وفي بعض أجهزة الصراف الآلي.
كما أن فتح حساب منفصل يقلل من إغراء التعامل مع أموال الطوارئ كأموال عادية في الحساب الجاري. وتوصي المؤسسة الفيدرالية لتأمين الودائع (FDIC) تحديداً بالنظر في فتح حساب توفير مؤمّن منفصل لأموال الطوارئ.
راجع المعاملات الأخيرة واختر ثلاثة تخفيضات أو تخفيضات مؤقتة.
يمكنك تحقيق تدفق نقدي شهري فوري.
الأيام 4-7
قم بتعيين تحويل تلقائي لليوم التالي ليوم استلام الراتب أو قم بترتيب إيداع مباشر مجزأ إذا كان ذلك متاحًا.
تتم عملية إعادة البناء دون الاعتماد على الذاكرة.
الأسبوع الثاني
قم ببيع الأغراض غير المستخدمة أو أضف مصدر دخل مؤقت إن أمكن.
أنت بذلك تُسرّع من تحقيق المرحلة الأولى.
الأسبوع الثالث
انقل أي مبلغ مسترد أو مكافأة أو تعويض أو أي مكسب غير متوقع آخر وفقًا لقاعدتك المحددة مسبقًا.
تساهم الأموال غير النظامية في تحقيق الهدف بدلاً من أن تختفي في الإنفاق الروتيني.
اليوم الثلاثون
تحقق من الرصيد، وقارن المساهمات الفعلية بالخطة، وقم بتعديل تحويل الشهر التالي.
تظل خطتك واقعية مع تغير التدفق النقدي.
هل ينبغي عليك التوقف عن الاستثمار أثناء إعادة البناء؟
لا يوجد حل واحد يناسب الجميع. إذا استُنفد صندوق الطوارئ الخاص بك تمامًا، فإن إعادة بناء بعض السيولة المتاحة قد يمنع المفاجأة التالية من أن تصبح ديونًا جديدة. لكن خفض جميع المساهمات طويلة الأجل قد يكون له عواقب أيضًا، خاصةً إذا كان صاحب العمل يقدم مساهمة مماثلة في خطة التقاعد.
يتمثل النهج العملي في إعطاء الأولوية للفواتير الأساسية وسداد الديون المطلوبة أولاً، ثم إعادة بناء احتياطي نقدي مبدئي، وبعد ذلك تحديد سرعة إعادة بناء الاحتياطي الأكبر بما يتماشى مع الأهداف طويلة الأجل. إذا كان تدفقك النقدي محدودًا، فإن التوازن الأمثل يعتمد على أسعار الفائدة، ومزايا صاحب العمل، والاعتبارات الضريبية، واستقرار الوظيفة، ومدى تقبلك للمخاطر.
أخطاء شائعة تبطئ عملية إعادة البناء
اختيار موعد نهائي غير واقعي. التحويل الذي يتسبب بشكل متكرر في نقص السيولة لن يدوم.
ادخار ما يتبقى فقط في نهاية الشهر. عادةً ما يكون ادخار مبلغ معقول بعد استلام الراتب أكثر موثوقية.
اعتبار الاستثمارات بمثابة سيولة احتياطية للطوارئ. قد تنخفض قيمة الأصول السوقية عندما تكون في أمس الحاجة إليها.
وضع كامل المبلغ في منتج يصعب الوصول إليه. قد تفرض شهادات الإيداع غرامات على السحب المبكر، لذا فهي ليست مناسبة دائمًا للأموال التي قد تحتاجها بشكل فوري.
إعادة البناء دون معالجة نقطة الضعف الأصلية. إذا كشفت حالة الطوارئ عن ثغرة تأمينية، أو مشكلة صيانة، أو نفقات متكررة، فيجب معالجة هذه المشكلة أيضاً.
يُستخدم هذا الصندوق لتغطية الفواتير السنوية المتوقعة. أما ضرائب العقارات، والصيانة الدورية للسيارة، والعطلات، وأقساط التأمين المعروفة، فيُفضل التعامل معها من خلال صناديق ادخار منفصلة.
قائمة التحقق من إعادة البناء السريع
احسب النفقات الشهرية الأساسية.
اختر المرحلة التالية بدلاً من التركيز فقط على الهدف النهائي.
حدد موعداً نهائياً لا يعرض الفواتير الأساسية للخطر.
تحديد تخفيضات الإنفاق المؤقتة لمدة تتراوح بين 30 و 90 يومًا.
قم بأتمتة عملية التبرع بعد كل راتب.
حدد مسبقاً مقدار المكافآت أو المبالغ المستردة أو الدخل الإضافي الذي سيذهب إلى المدخرات.
احتفظ باحتياطي الطوارئ الأساسي في حساب يسهل الوصول إليه ومؤمّن عليه بشكل مناسب.
بمجرد استعادة صندوق الطوارئ، قم بإعادة توجيه مبلغ إعادة البناء المؤقت نحو أولويتك المالية التالية.
خلاصة القول
يمكنك إعادة بناء صندوق الطوارئ بسرعة أكبر دون تعريض وضعك المالي للخطر. ابدأ بتحديد هدف قابل للتحقيق، وقم مؤقتًا بزيادة الفجوة بين دخلك ونفقاتك، وأتمت المساهمات، واستغل أي مكاسب غير متوقعة لتسريع الخطة. احتفظ بالمال منفصلاً، وسلسًا، ومؤمّنًا عليه بشكل مناسب، ثم راجع الهدف مع تغير وظيفتك وعائلتك ونفقاتك.
لا تُظهر أحدث بيانات الاحتياطي الفيدرالي ارتفاعًا ملحوظًا على مستوى البلاد في الاستعداد للطوارئ عام 2025؛ إذ بقيت نسبة البالغين الذين يملكون مدخرات تكفي لثلاثة أشهر من أيام الحاجة عند 55%. وهذا يجعل النصيحة الدائمة أكثر أهمية من الانجراف وراء أي توجه مالي جديد: ابنِ احتياطيًا نقديًا بوعي، وجدده بعد استخدامه، وصمم النظام بحيث يستمر في العمل حتى بعد انحسار الحافز.
تاريخ مراجعة المصدر: 14 سبتمبر 2026. هذه المقالة تقدم معلومات تعليمية عامة ولا تُعد نصيحة مالية أو ضريبية أو قانونية أو استثمارية فردية.