الرئيسية
» الأسرة
»
كيفية وضع ميزانية مبكرة لموسم الأعياد دون البدء بشهر يناير مثقلاً بالديون
كيفية وضع ميزانية مبكرة لموسم الأعياد دون البدء بشهر يناير مثقلاً بالديون
أهم خطوة هي تحديد سقف إجمالي للإنفاق على العطلات الآن، قبل البدء بالتسوق، وتمويله تدريجيًا من الأموال التي يمكنك ادخارها بالفعل. لا تبدأ بقائمة هدايا ثم تحاول تبرير الإنفاق. ابدأ بفواتيرك المعتادة، واحتياجاتك الادخارية، وراتبك المتوقع. ما يتبقى للعطلات يصبح هو الحد الأقصى للهدايا، والسفر، والطعام، والضيافة، والزينة، والشحن، والإكراميات، وغيرها من المصاريف الموسمية.
تنجح هذه الطريقة لأن الإنفاق خلال العطلات يمكن التنبؤ به حتى وإن لم تكن المشتريات محددة بدقة. فكلما حددت مبكراً تكلفة الموسم، زادت رواتبك المتاحة لتوزيع هذه التكلفة. كما يمنحك ذلك الوقت الكافي لتغيير خططك قبل أن تتحول نفقات اللحظة الأخيرة إلى ديون متراكمة على بطاقة الائتمان.
1. حدد المبلغ الذي يمكنك تحمله فعلاً
ابدأ بميزانية شهرية واقعية بدلاً من ميزانية مثالية. راجع كشوفات حساباتك البنكية وبطاقاتك الائتمانية لعدة أشهر، ثم دوّن نفقاتك المعتادة: السكن، والمرافق، والبقالة، والمواصلات، والتأمين، وسداد الديون، ورعاية الأطفال، والاشتراكات، والتكاليف الطبية، والمدخرات المنتظمة. ينصح مكتب حماية المستهلك المالي بمراجعة كشوفات عدة أشهر سابقة لتجنب إغفال النفقات الأقل تكرارًا. يوفر المكتب إرشادات لتقييم الإنفاق ومجموعة أدوات "أموالك، أهدافك" التي تقدم أدوات عملية لوضع الميزانية وتتبع الإنفاق.
بعد ذلك، قدّر صافي دخلك المتوقع من الآن وحتى موعد إنفاقك الأخير خلال العطلة. اطرح منه النفقات الاعتيادية وأي التزامات ادخارية لا ترغب في تعطيلها. المبلغ المتبقي هو الحد الأقصى المتاح للإنفاق خلال الموسم. إذا كان المبلغ أقل مما توقعت، فهذه معلومة مفيدة: إذ يعني ذلك أنه يجب عليك تعديل خطتك قبل بدء التسوق.
ابدأ بالنفقات الشهرية الحقيقية والراتب الصافي حتى تستند ميزانية العطلة إلى الأموال المتاحة فعلياً.
احتفظ بصندوق الطوارئ الخاص بك بشكل منفصل
لا تُعدّ العطلة المُخطط لها حالة طارئة. فقد أظهر تقرير الاحتياطي الفيدرالي الصادر في مايو 2026 حول الرفاه الاقتصادي للأسر الأمريكية أن 63% من البالغين أفادوا بقدرتهم على تغطية نفقات طارئة افتراضية بقيمة 400 دولار أمريكي باستخدام النقد أو المدخرات أو بطاقة ائتمان مسددة في كشف الحساب التالي، بينما ذكر 55% أن لديهم مدخرات تكفي لثلاثة أشهر من النفقات. تُذكّرنا هذه الأرقام بأهمية وجود احتياطيات مالية. ما لم تتطلب ظروفك خلاف ذلك، لا تُدرج احتياطياتك للطوارئ ضمن نفقات العطلة.
2. حوّل الإجمالي إلى هدف ادخار لكل راتب
بعد حساب المبلغ الإجمالي، قسّمه على عدد الرواتب المتوقعة قبل الحاجة إلى المال. على سبيل المثال، لنفترض أن ميزانيتك الإجمالية للعطلة تبلغ 1600 دولار، وأن لديك ثمانية رواتب متبقية قبل موعد الإنفاق الرئيسي. سيُمكّنك تخصيص 200 دولار من كل راتب من تمويل الخطة بالكامل دون الاعتماد على رصيد بطاقة الائتمان في نهاية العام.
إذا كان توفير 200 دولار من كل راتب أمراً غير واقعي، فلا تُجبر نفسك عليه. أمامك ثلاثة خيارات واضحة: إما تخفيض الميزانية الإجمالية، أو البدء بالادخار مبكراً، أو إيجاد مصدر دخل إضافي مؤقت لا يتعارض مع سداد الفواتير الأساسية. ما يجب عليك تجنبه هو اعتبار الفرق مشكلة مستقبلية.
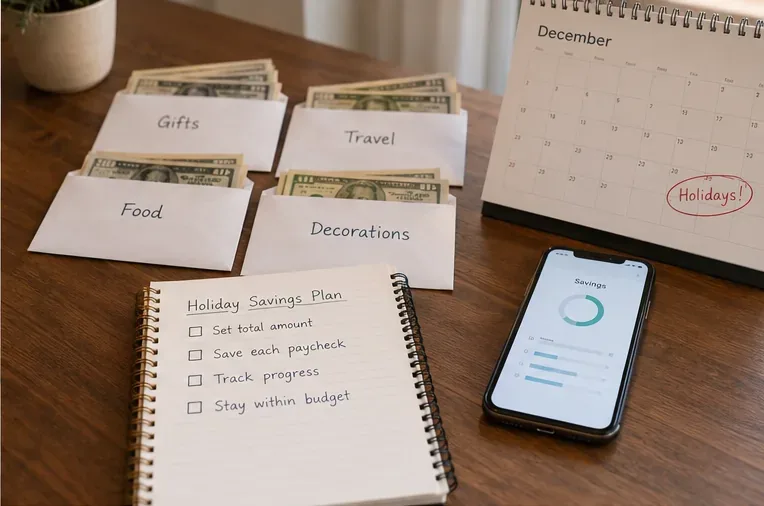
يمكن أن يُسهّل تخصيص حساب توفير منفصل هذه العملية. قد يكون ذلك حساب توفير مخصص، أو حسابًا فرعيًا مُصنّفًا يُقدّمه البنك أو مؤسسة الائتمان، أو حتى نظامًا بسيطًا للمظاريف النقدية. المهم هو الفصل بين المبالغ: يجب ألا تتحول أموال شهر ديسمبر تلقائيًا إلى أموال للإنفاق اليومي غير الضروري في أكتوبر.
قسّم الإجمالي إلى فئات العطلات وحوّل مبلغاً مخططاً له نحوها في كل يوم دفع بدلاً من الانتظار حتى شهر ديسمبر.
3. ضع ميزانية للموسم بأكمله، وليس للهدايا فقط.
الهدايا ليست سوى بند واحد من بنود الإنفاق. تشير إرشادات مكتب الحماية المالية للمستهلك بشأن الإنفاق خلال العطلات تحديدًا إلى السفر والحفلات والوجبات والزينة بالإضافة إلى الهدايا. كما توصي إرشادات المؤسسة الفيدرالية لتأمين الودائع المصرفية لشهر نوفمبر 2025 بإعداد قائمة هدايا، ومقارنة الأسعار، وتتبع المشتريات، وتوخي الحذر من الشراء الاندفاعي.
قد تتضمن خطة عطلة مفيدة الفئات المذكورة أدناه. الأرقام هي مجرد مثال افتراضي؛ يجب أن يعكس مزيجك تقاليدك والتزاماتك الفعلية.
الديكور، التذاكر، الأنشطة، الفعاليات المدرسية أو المجتمعية
الشحن، والإكراميات، والعطاء
125 دولارًا
رسوم البريد، إكراميات الخدمة، التبرعات، هدايا شكر صغيرة
المخزن المؤقت
100 دولار
تغيرات طفيفة في الأسعار أو تكاليف موسمية منسية
الإجمالي
1600 دولار
قبعة موسمية شاملة
إنّ هذا الاحتياطي ليس إذناً لإنفاق المزيد، بل هو بمثابة هامش أمان ضمن الحد الأقصى الحالي. إذا لم تستخدمه، فاحتفظ بالمال.
4. جهّز قائمة الهدايا قبل وصول إشعارات التخفيضات
دوّن أسماء جميع الأشخاص أو الجهات التي تنوي شراء هدايا لها، وحدد مبلغًا أقصى لكل منها، واكتب فكرة أو فكرتين مناسبتين للهدايا. ثم قارن الأسعار على مدار فترة زمنية. هذه الطريقة أكثر فائدة من البحث عن أكبر خصم مُعلن عنه، لأن خصم 40% على عملية شراء غير مُخطط لها لا يزال يُمثل 60% من عملية شراء لم تكن قد خصصت لها ميزانية.
ضع قاعدة بسيطة تناسب شخصيتك. على سبيل المثال: "إذا لم يكن المنتج مدرجًا في القائمة، أنتظر 24 ساعة قبل شرائه". خيار آخر هو اشتراط تمويل أي عملية شراء غير مخطط لها عن طريق خصم المبلغ نفسه من فئة أخرى ضمن ميزانيتك المخصصة للعطلات. تُعدّ هذه القواعد مفيدة للغاية، خاصةً إذا كانت رسائل البريد الإلكتروني الترويجية، أو وسائل التواصل الاجتماعي، أو العروض محدودة المدة تدفعك نحو الشراء الاندفاعي.
قم بإنشاء قائمة المستلمين وحدود الإنفاق أولاً، ثم قارن أسعار الهدايا المخطط لها بدلاً من ترك العروض تحدد ما تشتريه.
5. حدد طريقة الدفع قبل الوصول إلى صفحة الدفع
يمكن استخدام النقد، وبطاقات الخصم، وبطاقات الائتمان ضمن ميزانية العطلات، ولكن يجب ألا تتجاوز طريقة الدفع الحد الأقصى للإنفاق. وتشير المؤسسة الفيدرالية لتأمين الودائع (FDIC) إلى أن بطاقات الائتمان توفر الراحة والمكافآت وحماية المستهلك، وتنصح المستهلكين بسداد الأرصدة في أسرع وقت ممكن لتجنب الفوائد. وبالمثل، يوصي مكتب الحماية المالية للمستهلك (CFPB) بوضع خطة محددة لسداد فاتورة بطاقة الائتمان وتخصيص مبلغ كافٍ في الميزانية لهذا الغرض.
إذا كنت تستخدم بطاقة مكافآت، فمن الأفضل التعامل مع كل عملية شراء كما لو أن المبلغ قد سُحب بالفعل من حسابك. احتفظ بالمبلغ المقابل في صندوق عطلتك حتى تتمكن من سداد الفاتورة دون الحاجة إلى الاقتراض. المكافآت هي إضافة، وليست قوة شرائية إضافية.
تعامل مع خيار "اشتر الآن وادفع لاحقاً" على أنه دين، وليس على أنه سعر أقل.
لأغراض التخطيط المالي، احسب سعر الشراء كاملاً في يوم الشراء، حتى لو قامت خدمة الدفع بتقسيمه إلى أقساط. أشار تقرير الأسر المعيشية الصادر عن الاحتياطي الفيدرالي في مايو 2026 إلى أن 16% من البالغين استخدموا خدمة "اشتر الآن وادفع لاحقاً" خلال الاثني عشر شهراً الماضية، وأن 11% من المستخدمين واجهوا رسوم سحب على المكشوف أو رسوم عدم كفاية الرصيد عند استخدام هذه الخدمة. قد يبدو مبلغ القسط صغيراً، لكن استخدام عدة خطط دفع متداخلة قد يُغطي تكاليف الإيجار، ومشتريات البقالة، والفواتير الأخرى لاحقاً.
إذا لم يتناسب السعر الكامل مع ميزانية العطلة اليوم، فإن المنتج لا يناسب ببساطة لأن شاشة الدفع توفر أربعة خيارات للدفع.
6. تتبع الإنفاق الفعلي مرة واحدة على الأقل أسبوعياً
لا تُجدي الميزانية نفعًا إلا إذا قورنت بها المشتريات الفعلية. احتفظ بالإيصالات، وراجع معاملات بطاقتك، وحدث المبلغ المتبقي حسب الفئة. توصي المؤسسة الفيدرالية لتأمين الودائع (FDIC) بتسجيل ما تنفقه فعليًا أو الاحتفاظ بالإيصالات، وتعتمد أدوات الإنفاق التابعة لمكتب الحماية المالية للمستهلك (CFPB) على الفكرة الأساسية نفسها: تسجيل المعاملات الحقيقية بدلًا من الاعتماد على الذاكرة.
عادةً ما تكفي مراجعة أسبوعية لمدة خمس دقائق لوضع خطة بسيطة. راجع المصروفات، والمصروفات الملتزم بها ولكن لم يتم تحصيلها بعد، والمصروفات المتبقية. إذا تجاوزت قيمة الهدايا الميزانية بمقدار 75 دولارًا، فقرر فورًا ما إذا كان سيتم تقليص بند آخر بنفس المقدار. لا تنتظر حتى وصول كشف الحساب بعد انتهاء العطلات.
قم بتحديث الخطة بالإيصالات ونشاط البطاقة كل أسبوع حتى يتم تصحيح التجاوزات بينما لا يزال هناك وقت للتعديل.
7. استخدم خطة أصغر عندما تكون الموارد المالية محدودة أو يكون الدخل غير منتظم
إذا كان دخلك متذبذبًا، فاجعل ميزانية العطلات مبنية على دخل ثابت يمكن التنبؤ به بشكل معقول، وليس على دخل إضافي متوقع من العمل الإضافي أو المكافآت أو العمولات أو أرباح العمل الحر. يمكن زيادة الميزانية فقط بعد الحصول على دخل إضافي. هذا يضمن تغطية النفقات الأساسية في حال انخفاض حجم العمل.
إذا كنت تواجه صعوبة بالفعل في تغطية نفقاتك الأساسية، فقد تكون ميزانية العطلات المناسبة ضئيلة للغاية. فكّر في تبادل الهدايا عن طريق السحب، أو الهدايا المصنوعة يدويًا، أو تناول وجبات مشتركة، أو حضور فعاليات محلية مجانية، أو التبرع بوقتك بدلًا من شراء المزيد من الأشياء. لطالما اقترحت إرشادات مكتب الحماية المالية للمستهلك (CFPB) بدائل أقل تكلفة مثل الهدايا المصنوعة يدويًا وتبادل الهدايا. الهدف ليس تقليد ما فعله الآخرون في ديسمبر، بل دخول يناير وأنت في وضع مالي مستقر.
اختبار سريع: هل ميزانية عطلتك جاهزة؟
أنت تعرف الحد الأقصى الإجمالي الذي يمكنك إنفاقه دون التخلف عن سداد الفواتير العادية أو دفع الديون المطلوبة.
أنت لا تحسب مدخرات الطوارئ ضمن أموال العطلات الروتينية.
لقد قمت بتقسيم الإجمالي على عدد الرواتب المتبقية، والهدف لكل راتب واقعي.
تشمل خطتك السفر والطعام والاستضافة والشحن والديكورات والإكراميات وتقديم الهدايا عند الاقتضاء - وليس الهدايا فقط.
لكل مستلم أو عملية تبادل مخططة حد إنفاق.
أنت تعرف ما إذا كانت المشتريات ستتم نقدًا أو ببطاقة الخصم أو الائتمان، وإذا تم استخدام الائتمان، فكيف سيتم سداد الفاتورة.
لديك مكان لتتبع المشتريات الفعلية أسبوعياً على الأقل.
إذا كانت أي من تلك الإجابات "لا"، فحدد ذلك الجزء قبل البدء بالتسوق الجاد للعطلات. البدء مبكراً مهم ليس لأنه يمنحك المزيد من الوقت للشراء، بل لأنه يمنحك المزيد من الوقت للادخار والمقارنة والتعديل ورفض المشتريات التي قد تجعل شهر يناير أكثر صعوبة.