الرئيسية
» الأسرة
»
أفضل أفكار الدخل السلبي للمبتدئين: دليل عملي مرجعي لعام 2026
أفضل أفكار الدخل السلبي للمبتدئين: دليل عملي مرجعي لعام 2026
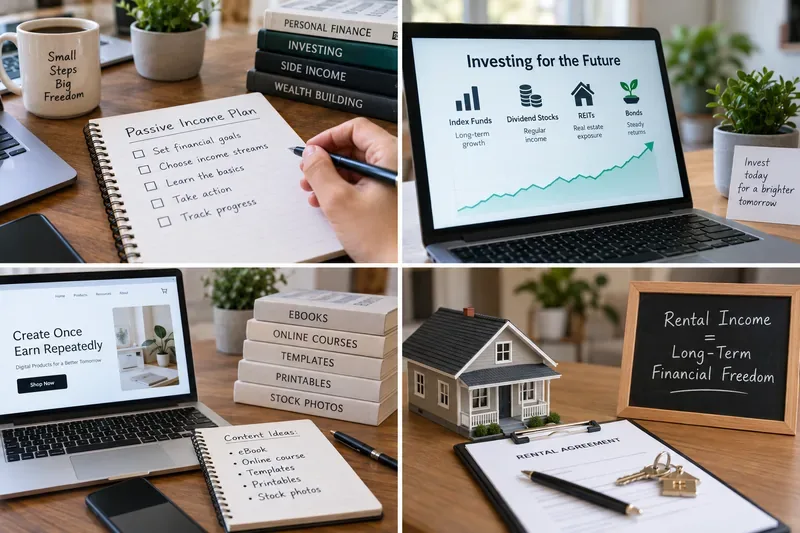
بالنسبة لمعظم المبتدئين، لا تكمن أفضل فكرة للدخل السلبي في تلك التي تُعلن عن أعلى عائد، بل في تلك التي تتناسب مع المال والوقت والمهارات والمخاطر التي يمكنك تحملها بشكل واقعي. ومن الطرق المفيدة للتفكير في الدخل السلبي تقسيمه إلى ثلاثة أنواع: الدخل من رأس المال المتوفر لديك، والدخل من أصل تملكه بالفعل، والدخل من عمل تقوم به مرة واحدة ويمكنك بيعه أو استثماره بشكل متكرر.
هذا التمييز مهم لأن معظم مصادر الدخل لا تُعتبر سلبية تمامًا. فحسابات التوفير وسندات الخزانة لا تتطلب جهدًا مستمرًا يُذكر، لكنها تتطلب رأس مال. أما المنتجات الرقمية، فيمكن البدء بها برأس مال قليل، لكنها تتطلب جهدًا أوليًا كبيرًا وتحديثات دورية. قد يبدو دخل الإيجار سلبيًا ظاهريًا، إلا أن الصيانة وخدمة العملاء والضرائب والتأمين وشواغر الوحدات السكنية قد تحوله إلى نشاط يتطلب جهدًا مباشرًا.
يمكن للمبتدئين بناء دخل سلبي بطرق مختلفة: باستخدام المدخرات أو الاستثمارات، أو إنشاء منتجات رقمية قابلة لإعادة الاستخدام، أو الربح من الأصول المملوكة بالفعل.
مقارنة سريعة: أفكار دخل سلبي مناسبة للمبتدئين
فكرة
رأس المال المبدئي
جهد متواصل
الخطر الرئيسي
الأنسب
حساب توفير مؤمّن أو حساب إيداع في سوق المال
من منخفض إلى مرتفع
منخفض جداً
تغيرات أسعار الفائدة؛ قد يتجاوز التضخم معدل الفائدة
أموال الطوارئ والسيولة النقدية قصيرة الأجل
شهادات الإيداع (CDs)
من منخفض إلى مرتفع
منخفض جداً
يمكن تجميد الأموال؛ وفرض غرامات على السحب المبكر
نقود لن تحتاجها حتى تاريخ محدد
سندات الخزانة الأمريكية
معتدل
منخفض جداً
مخاطر سعر الفائدة وإعادة الاستثمار؛ ومخاطر سعر السوق في حال البيع المبكر من خلال وسيط
المستثمرون الأمريكيون الذين يسعون إلى شراء سندات حكومية قصيرة الأجل
صناديق المؤشرات المتنوعة أو صناديق الاستثمار المتداولة
من منخفض إلى مرتفع
قليل
خسائر السوق وتغير التوزيعات
المستثمرون على المدى الطويل القادرون على تحمل التقلبات
صناديق الاستثمار العقاري المتداولة علنًا
من منخفض إلى مرتفع
قليل
مخاطر العقارات وسوق الأسهم
الأشخاص الذين يرغبون في الترويج لعقاراتهم دون أن يكونوا ملاك عقارات
تنزيلات رقمية أو قوالب
قليل
متوسط في البداية ثم منخفض إلى متوسط
انخفاض الطلب، والمنافسة، والاعتماد على المنصات
الأشخاص الذين يمتلكون مهارة مفيدة وقابلة للتكرار
الكتب الإلكترونية أو الأدلة المنشورة ذاتيًا
قليل
متوسط إلى مرتفع في البداية
الطلب غير مؤكد؛ وتعتمد حقوق الملكية على شروط المنصة.
الكتّاب وخبراء الموضوع
محتوى فيديو دائم أو محتوى تابع
منخفض إلى متوسط
ارتفاع السعر في البداية، وصيانة مستمرة
تتغير قاعدة الجمهور والمنصات؛ الدخل غير مضمون
المبدعون الراغبون في بناء جمهورهم بمرور الوقت
تأجير أصل تملكه بالفعل
يعتمد على الأصل
واسطة
الأضرار، الشغور، المسؤولية، الصيانة
الأشخاص الذين لديهم ممتلكات أو مساحات أو معدات غير مستغلة بشكل كافٍ
1. حسابات التوفير المؤمن عليها: أسهل طريقة للبدء
إذا كنت تملك بالفعل سيولة نقدية يجب أن تبقى متاحة، فإن حساب التوفير ذو الفائدة أو حساب سوق المال قد يكونان الخيار الأمثل كمصدر دخل سلبي أولي. قد لا يكون العائد مغرياً، لكن الجهد المبذول قليل، ورأس المال غير معرض لتقلبات سوق الأسهم.
في البنوك المؤمنة لدى المؤسسة الفيدرالية لتأمين الودائع (FDIC)، تُغطى حسابات الإيداع المؤهلة، مثل الحسابات الجارية وحسابات التوفير وحسابات سوق المال وشهادات الإيداع، بتأمين تلقائي. يبلغ مبلغ التأمين القياسي 250,000 دولار أمريكي لكل مودع، في كل بنك مؤمن، ولكل فئة من فئات الملكية. قد يكون تحديد التغطية الدقيقة لهيكل حساب معين أكثر تعقيدًا، لذا يُنصح بالاستعانة بموارد المؤسسة الفيدرالية لتأمين الودائع عند تراكم أرصدة كبيرة.
الأفضل لـ: المدخرات الطارئة، أو الأهداف قصيرة المدى، أو المبتدئين الذين ليسوا مستعدين لقبول خسائر الاستثمار.
انتبه إلى: أسعار الفائدة المتغيرة، ومتطلبات الحد الأدنى للرصيد، وقيود السحب، والرسوم. قارن العائد السنوي وشروط الحساب كاملةً بدلاً من افتراض أن الحساب ذو أعلى معدل فائدة مُعلن هو الأفضل تلقائياً.
2. الأقراص المدمجة: مفيدة عندما تعرف متى ستحتاج إلى المال
شهادة الإيداع هي حساب إيداع يُدفع عليه عادةً فائدة مقابل إيداع أموالك في البنك لفترة محددة. وتشير المؤسسة الفيدرالية لتأمين الودائع (FDIC) إلى أن شهادات الإيداع تتطلب عادةً الاحتفاظ بالأموال المودعة لفترة محددة؛ وقد يؤدي السحب المبكر إلى غرامة أو خسارة جزء من الفائدة.
تُعدّ شهادات الإيداع خيارًا مناسبًا عندما يكون لديك مالٌ لهدفٍ ذي تاريخٍ مُحدّد، مثل دفع رسوم دراسية مستقبلية أو مشروع منزلي. وهي أقل ملاءمةً لصندوق الطوارئ لأنّ الوصول إليها قد يكون محدودًا.
الأفضل لـ: أهداف الادخار المتوقعة حيث تكون السيولة أقل أهمية من الاستقرار.
3. سندات الخزانة الأمريكية: أوراق مالية حكومية قليلة الصيانة
بالنسبة للمستثمرين الأمريكيين، تُعدّ سندات الخزانة خيارًا آخرًا سهل الاستخدام للأموال التي لا تحتاجها بشكل فوري. تُشير منصة TreasuryDirect إلى إمكانية شراء الأفراد لسندات الخزانة القابلة للتداول من خلال حسابها الخاص أو عبر بنك أو وسيط أو تاجر. يُحدد سعر الفائدة على سندات الخزانة الجديدة في المزاد، لذا لا يكون السعر معروفًا عند جدولة عملية الشراء في TreasuryDirect.
ابدأ بالدليل الرسمي من TreasuryDirect لشراء الأوراق المالية القابلة للتداول . إذا اشتريت من خلال وسيط وبعت قبل تاريخ الاستحقاق، فقد تتغير القيمة السوقية، لذا لا تخلط بين عبارة "مدعوم من الحكومة الأمريكية" و"السعر لا يتغير أبدًا".
الأفضل لـ: المستثمرين الأمريكيين الذين يرغبون في التعرض قصير الأجل للدخل الثابت ويمكنهم مطابقة آجال الاستحقاق مع الاحتياجات النقدية القادمة.
تحظى صناديق المؤشرات والعديد من صناديق المؤشرات المتداولة بشعبية واسعة لقدرتها على امتلاك محفظة متنوعة من الأوراق المالية، وقلة حاجتها إلى إدارة يومية من المستثمر. ويوضح موقع Investor.gov أن صناديق المؤشرات تسعى إلى تتبع مؤشر السوق، بينما تحقق صناديق المؤشرات المتداولة عوائد للمستثمرين من خلال التوزيعات وتغيرات أسعار السوق.
الدرس الأساسي للمبتدئين هو أن توزيعات الأرباح ليست مضمونة. في نشرة للمستثمرين بتاريخ 19 أغسطس 2026، أوضحت هيئة الأوراق المالية والبورصات الأمريكية أن الصندوق قد يُجري توزيعات منتظمة، لكن المستثمرين قد يخسرون أموالهم حتى عند قيام الصندوق بتوزيعها. لذا، يُنصح بمراجعة نشرة هيئة الأوراق المالية والبورصات الأمريكية بشأن توزيعات الصناديق ودليل صناديق المؤشرات المتداولة على موقع Investor.gov قبل اعتبار أي عائد على الأرباح أو التوزيعات بمثابة وعدٍ مُلزم.
الأفضل لـ: الأهداف طويلة الأجل، خاصة عندما يمكنك تحمل انخفاضات السوق ولا تحتاج إلى الأموال المستثمرة قريبًا.
قاعدة عملية: اختر التنويع، والرسوم المعقولة، واستراتيجية يمكنك الالتزام بها بدلاً من مطاردة الصندوق ذي أعلى عائد حديث.
5. صناديق الاستثمار العقاري المتداولة علنًا: التعرض للعقارات دون إدارة المستأجرين
صندوق الاستثمار العقاري (REIT) هو شركة تمتلك أو تموّل عقارات مدرة للدخل. ويشير موقع Investor.gov إلى أن صناديق الاستثمار العقاري تتيح للأفراد الوصول إلى عقارات واسعة النطاق مثل الشقق والمستودعات والفنادق والمكاتب وأنواع أخرى من العقارات دون الحاجة إلى شراء المباني مباشرة.
بالنسبة للمبتدئين، عادةً ما تكون صناديق الاستثمار العقاري المتداولة علنًا أو صناديق الاستثمار العقاري المتنوعة أسهل فهمًا وخروجًا من صناديق الاستثمار العقاري غير المتداولة. تحذر هيئة الأوراق المالية والبورصات الأمريكية من أن صناديق الاستثمار العقاري غير المتداولة قد تعاني من قيود كبيرة على السيولة، وقد يصعب تقييمها. لذا، يُنصح بقراءة نظرة عامة على صناديق الاستثمار العقاري على موقع Investor.gov ونشرة مخاطر صناديق الاستثمار العقاري غير المتداولة قبل الاستثمار.
الأفضل لـ: المستثمرين على المدى الطويل الذين يرغبون في التعرض للعقارات ولكنهم لا يرغبون في تحمل العبء التشغيلي للعقارات المؤجرة مباشرة.
6. التنزيلات الرقمية والقوالب: رأس مال منخفض، عمل أولي كبير
إذا كان لديك وقت أكثر من المال، فإن منتجًا رقميًا صغيرًا قد يكون من أسهل الطرق لبناء مصدر دخل شبه سلبي. تشمل الأمثلة قوالب جداول البيانات، ومخططات قابلة للطباعة، وقوائم مهام، وأصول تصميم، ومقتطفات برمجية تملكها، أو مواد مرجعية متخصصة.
نموذج العمل بسيط: أنشئ منتجًا مرة واحدة، ثم بِع نسخًا منه مرارًا وتكرارًا. الصعوبة لا تكمن في تحميل الملف، بل في ابتكار منتج يحتاجه الناس فعلاً والحفاظ على دقته. توقع قضاء وقت في البحث، والتنسيق، والرد على استفسارات العملاء، والتحديثات، والتسويق، واسترداد الأموال.
الأفضل لـ: الأشخاص الذين يمكنهم حل مشكلة محددة لجمهور معين.
اختبار المبتدئين: قبل بناء منتج كبير، ابدأ بإنشاء منتج صغير يحل مشكلة محددة. إذا قام الناس بشرائه وطلبوا ميزات إضافية، فقم بالتوسع انطلاقاً من ذلك.
7. الكتب الإلكترونية والأدلة العملية المنشورة ذاتيًا
يُعد الكتاب الإلكتروني نموذجًا آخر من نماذج "العمل أولًا، ثم الربح لاحقًا". فهو ليس عملًا سلبيًا أثناء البحث والكتابة والتحرير والتصميم والنشر، بل يمكن لكتاب مفيد أن يستمر في جني الأرباح بعد النشر.
اعتبارًا من 21 أبريل 2026، تُقدّم خدمة النشر المباشر على أمازون كيندل (KDP) خيارين لعائدات الكتب الإلكترونية: 35% و70%، مع شروط الأهلية وقواعد الحساب التي تعتمد على عوامل مثل المنطقة الجغرافية، والتسعير، والضرائب، وتكاليف التوصيل. يُرجى مراجعة صفحة تسعير الكتب الرقمية على KDP قبل وضع نموذج للأرباح المتوقعة.
الأفضل لـ: الكتّاب، والمعلمين، والمتخصصين التقنيين، والمهنيين الذين يمكنهم تجميع الخبرات في مورد مركز.
استراتيجية أفضل للمبتدئين: كتابة كتاب ضيق يجيب على سؤال محدد ومتكرر بدلاً من محاولة كتابة كتاب شامل "كل شيء عن الموضوع".
8. محتوى الفيديو الدائم ومحتوى التسويق بالعمولة: قابل للتوسع ولكنه ليس تلقائياً
يمكن أن تستمر مقاطع الفيديو والدروس التعليمية ومقارنات المنتجات في جذب المشاهدات لفترة طويلة بعد النشر، ولكن غالبًا ما يُصنّف هذا النوع من المحتوى خطأً على أنه سلبي تمامًا. لا يزال الأمر يتطلب البحث والإنتاج والتحديثات وتنمية الجمهور والامتثال لقواعد المنصة.
تُشير يوتيوب إلى أن صناع المحتوى المقبولين في برنامج شركاء يوتيوب يمكنهم الربح من الإعلانات وميزات تحقيق الدخل الأخرى، لكنها تُؤكد أيضاً صراحةً أنه لا يوجد ضمان بشأن مقدار الربح أو حتى ما إذا كان سيُدفع لصانع المحتوى أصلاً. يُرجى مراجعة ملخص أرباح شركاء يوتيوب الحالي لأن شروط المنصة قابلة للتغيير.
إذا كنت تستخدم روابط التسويق بالعمولة، فإن توجيهات لجنة التجارة الفيدرالية الأمريكية تنص على ضرورة الإفصاح بوضوح وجلاء عن العلاقة المالية. وتنصح اللجنة تحديدًا مسوّقي التسويق بالعمولة بتوضيح أنهم يحصلون على عمولات من المشتريات التي تتم عبر روابطهم. راجع إرشادات لجنة التجارة الفيدرالية بشأن المصادقة والإفصاح عن التسويق بالعمولة .
الأفضل لـ: الأشخاص الذين يستمتعون بالتدريس أو المراجعة أو الشرح والذين يرغبون في بناء مكتبة محتوى قبل توقع تحقيق إيرادات ذات مغزى.
9. تأجير أصل تملكه بالفعل
إذا كنت تملك بالفعل غرفة إضافية، أو موقف سيارة، أو مخزناً، أو كاميرا، أو أداة، أو مركبة، أو أي أصل مفيد آخر، فإن تأجيره قد يدرّ عليك دخلاً دون الحاجة إلى شراء استثمار جديد خصيصاً لهذا الغرض. قد يكون هذا الأمر جذاباً لأن الأصل موجود بالفعل، ولكنه عادةً ما يكون استثماراً شبه سلبي.
قبل استئجار أي شيء، احسب تكاليف التنظيف والصيانة والتأمين والأضرار وفترة الشغور ورسوم المنصة والضرائب وقيمة وقتك. لا يُعدّ إجمالي الدفعة الشهرية هو الربح.
قد يختلف المعنى الضريبي لمصطلح "النشاط السلبي" عن المعنى الشائع. يشرح منشور مصلحة الضرائب الأمريكية رقم 925 قواعد النشاط السلبي في الولايات المتحدة، ويشير إلى أن أنشطة التأجير تُعتبر عمومًا أنشطة سلبية لأغراض ضريبية ما لم ينطبق عليها استثناء. كما يوضح أن دخل المحفظة الاستثمارية، مثل الفوائد والأرباح الموزعة، يُستثنى عمومًا من دخل النشاط السلبي. وهذا تذكير مفيد بأن "الدخل السلبي" في سياق التمويل الشخصي لا يُطابق التعريف الضريبي الدقيق. راجع منشور مصلحة الضرائب الأمريكية رقم 925 للاطلاع على القواعد الحالية.
ما هي فكرة الدخل السلبي التي ينبغي على المبتدئين اختيارها؟
استخدم إطار اتخاذ القرار البسيط هذا:
إذا كان لديك نقود ولكن وقتك قليل: ابدأ بحساب توفير مؤمّن، أو شهادة إيداع، أو استراتيجية سندات الخزانة قصيرة الأجل التي تتناسب مع احتياجاتك من السيولة.
إذا كان لديك أفق زمني طويل ويمكنك قبول خسائر السوق: فكر في صندوق مؤشر متنوع أو صندوق متداول في البورصة بدلاً من اختيار أسهم فردية ذات عائد مرتفع.
إذا كنت تمتلك المهارات ولكن رأس المال المبدئي قليل: جرب منتجًا رقميًا صغيرًا واحدًا، أو كتابًا إلكترونيًا، أو محتوى دائم التحديث.
إذا كنت تمتلك بالفعل أصلاً غير مستغل بشكل كافٍ: احسب صافي دخل الإيجار بعد كل تكلفة متكررة قبل عرضه للبيع.
إذا كنت بحاجة إلى المال في غضون عام أو عامين: تجنب التعامل مع الاستثمارات المتقلبة كبديل عن المدخرات النقدية.
قائمة مراجعة للمبتدئين قبل البدء
حدد الهدف: تدفق نقدي شهري إضافي، أو ثروة طويلة الأجل، أو هدف ادخار محدد.
دوّن مقدار المال الذي يمكنك تحمله من المخاطرة دون التأثير على النفقات الأساسية أو مدخرات الطوارئ.
قدّر عدد الساعات المطلوبة مسبقاً بالإضافة إلى المبلغ المطلوب مقدماً.
افصل إجمالي الإيرادات عن صافي الدخل بعد خصم الرسوم والضرائب والصيانة والمبالغ المستردة والخسائر.
تحقق من السيولة: ما مدى سرعة استرداد أموالك إذا احتجت إليها؟
اقرأ الشروط والإفصاحات الواردة في المصادر الأساسية قبل شراء أي استثمار أو الانضمام إلى أي منصة.
اختبر مصدر دخل واحد أولاً بدلاً من إطلاق خمسة مصادر دخل في وقت واحد.
راجع النتائج بعد ثلاثة إلى ستة أشهر وتوقف عن الأفكار التي تستهلك وقتاً أو مالاً أكثر مما تعود به.
ينبغي على المبتدئين التعامل بحذر مع أفكار الدخل السلبي.
كن حذرًا من أي شيء يعد بعوائد عالية بشكل غير معتاد مع مخاطر قليلة أو معدومة، خاصةً إذا كان هناك ضغط للتصرف فورًا. يُدرج موقع Investor.gov فرصًا "خالية من المخاطر"، وعوائد مضمونة، وأساليب بيع عدوانية، وعروضًا "تبدو جيدة لدرجة يصعب تصديقها" ضمن علامات التحذير الشائعة للاحتيال الاستثماري. استخدم قائمة التحقق من الاحتيال الاستثماري على موقع Investor.gov قبل إرسال أموالك إلى أي جهة ترويجية غير معروفة.
بالنسبة للمبتدئين، يعني هذا تجنب افتراض أن منتجات عوائد العملات الرقمية، وأنظمة التداول بالرافعة المالية، والاستثمارات الخاصة غير الشفافة، ومنتجات العقارات غير المتداولة، أو برامج "جني المال" الآلية، كلها أكثر أمانًا لمجرد أن أحدهم يصف دخلها بأنه دخل سلبي. إذا لم تستطع شرح كيفية توليد العائد، وما الذي قد يسبب الخسائر، وكيفية احتساب الرسوم، وكيفية الخروج من الاستثمار، فإن المنتج غير مناسب للمبتدئين.
خلاصة القول
أفضل استراتيجية للدخل السلبي للمبتدئين عادةً ما تكون بسيطة وواضحة. استخدم المدخرات المؤمنة أو السندات الحكومية قصيرة الأجل للأموال التي يجب أن تبقى مستقرة نسبيًا، واستثمر في مشاريع متنوعة لتحقيق أهداف طويلة الأجل، واقتنِ منتجات رقمية أو محتوى صغيرًا عندما يكون لديك وقت أكثر من رأس المال. تعامل مع دخل الإيجار كحساب تجاري، وليس كأموال مجانية.
ابدأ بمصدر دخل واحد، وقِس العائد الحقيقي بعد احتساب التكاليف والوقت، ثم وسّع نطاقه فقط بعد أن يُثبت جدواه. يكون الدخل السلبي أكثر موثوقية عندما يُبنى على أصل أو استثمار أو عمل تفهمه جيدًا، وليس على وعد بظهور المال دون جهد أو مخاطرة.
تاريخ مراجعة المصدر: سبتمبر 2026. قد تتغير الأسعار وشروط المنصة والقواعد الضريبية وشروط الاستثمار. هذه المقالة معلومات تعليمية عامة، وليست نصيحة استثمارية أو قانونية أو ضريبية فردية.