دخلت شركة بريستول مايرز سكويب شهر أكتوبر 2026 بتناقض واضح بين تحسن أخبار أعمالها وتراجع زخم سعر سهمها على المدى القصير. أغلق سهم الشركة عند 58.81 دولارًا أمريكيًا في 5 أكتوبر بعد خمس جلسات متتالية من الخسائر، منخفضًا من 68.09 دولارًا أمريكيًا في 3 سبتمبر، وأقل بكثير من أعلى مستوى له خلال 52 أسبوعًا والذي سجله في 19 أغسطس عند 68.64 دولارًا أمريكيًا. في الوقت نفسه، كانت الشركة قد حصلت لتوها على موافقة موسعة من إدارة الغذاء والدواء الأمريكية على استخدام دواء كامزيوس، وأعلنت عن بيانات إيجابية حول الورم النخاعي المتعدد، وكانت على وشك الإعلان عن أرباح الربع الثالث في 29 أكتوبر.
يُشكّل هذا المزيج اختبارًا مفيدًا للمستثمرين: فالأخبار السريرية أو التنظيمية الإيجابية لا تعني بالضرورة ارتفاع سعر السهم فورًا، كما أن انخفاض سعر السهم لا يعني بالضرورة تدهور أداء الشركة. وأفضل طريقة لتحليل أداء شركة BMY في أكتوبر هي التمييز بين ما هو مؤكد وما يعتمد على السياق وما لا يزال مجهولًا.
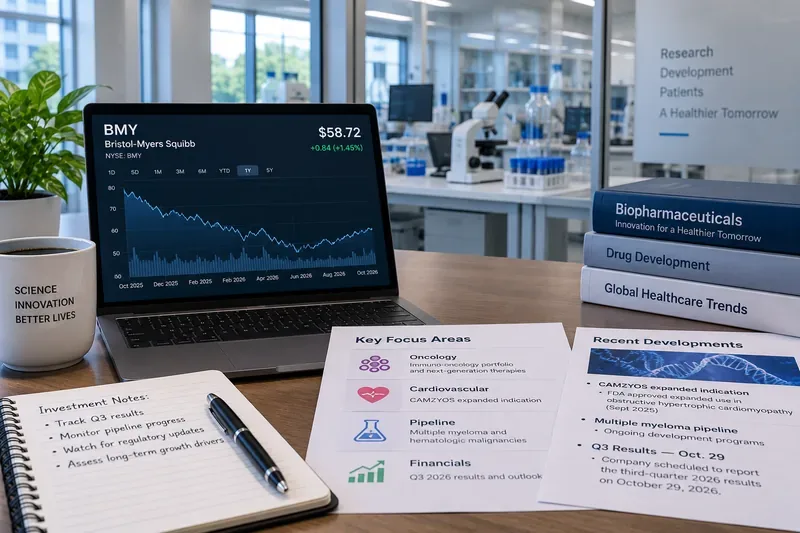
تم التحقق: تراجع اتجاه سعر BMY على المدى القصير بشكل حاد في أكتوبر
تُظهر بيانات السوق الحديثة انخفاض سهم شركة BMY من 66.82 دولارًا أمريكيًا في 4 سبتمبر إلى 58.81 دولارًا أمريكيًا في 5 أكتوبر، أي بانخفاض قدره 12% تقريبًا خلال 20 جلسة تداول. وشهدت جلسة 5 أكتوبر وحدها انخفاضًا بنسبة 3.83% في حجم التداول، وهو أعلى بكثير من المتوسط اليومي الأخير للسهم. كما انخفض سعر السهم بنحو 14% عن أعلى مستوى له خلال 52 أسبوعًا والذي سجله في 19 أغسطس عند 68.64 دولارًا أمريكيًا.
سوء فهم شائع: الانخفاض الحاد بعد صيف قوي لا يثبت فشل استراتيجية الشركة طويلة الأجل. حركة السعر تُظهر للمستثمرين ما يفعله المشترون والبائعون الآن، لكنها لا تُحدد السبب أو تتنبأ بتقرير الأرباح القادم.
إجراء مفيد: اعتبر مستوى 58-59 دولارًا تقريبًا أول منطقة مراقبة قصيرة الأجل، حيث توقف عندها الانخفاض الأخير. من شأن العودة فوق مستوى 61-63 دولارًا تقريبًا أن تُحسّن الوضع على المدى القريب. أما استمرار الضعف دون أدنى مستوى له خلال اليوم عند 58.33 دولارًا، فيشير إلى أن الاتجاه الهبوطي لم يُحسم بعد.
تم التحقق: رفعت شركة بريستول مايرز سكويب توقعاتها لعام 2026 بعد الربع الثاني
أحدث تقرير أرباح مُكتمل، والذي صدر مطلع أكتوبر، يُغطي الربع الثاني من عام 2026. أعلنت شركة بريستول مايرز سكويب عن إيرادات ربع سنوية بلغت 13 مليار دولار، بزيادة قدرها 6% على أساس سنوي، مع ارتفاع إيرادات محفظة النمو بنسبة 15%. وبلغت ربحية السهم وفقًا لمبادئ المحاسبة المقبولة عمومًا (GAAP) 1.62 دولار، بينما بلغت ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا 2.04 دولار. كما رفعت الشركة توقعاتها لإيرادات عام 2026 بالكامل إلى ما بين 49 و50 مليار دولار، ورفعت توقعاتها لربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا إلى ما بين 6.75 و7.00 دولار. هذه الأرقام متاحة في بيان أرباح الشركة الصادر في 30 يوليو والمُقدم إلى هيئة الأوراق المالية والبورصات الأمريكية .
سوء فهم شائع: لا يضمن رفع التوقعات أن تحقق شركة BMY النطاق الجديد أو تتجاوزه. التوقعات هي تقديرات الإدارة المستقبلية بناءً على الافتراضات المتاحة في ذلك الوقت، وقد تتغير تبعًا لطلب المنتج، والمنافسة، وتقلبات أسعار الصرف، والنفقات، واللوائح التنظيمية، والتقاضي، أو نتائج المشاريع قيد التنفيذ.
إجراء مفيد: استخدام نطاق الإيرادات من 49.0 إلى 50.0 مليار دولار أمريكي ونطاق ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً من 6.75 إلى 7.00 دولار أمريكي كأساس لتقرير 29 أكتوبر. والسؤال الأهم هو ما إذا كانت الإدارة ستحافظ على هذه النطاقات، أو ترفعها، أو تخفضها.
تم التحقق: محفظة النمو تستحوذ على حصة أكبر من الأعمال
يُظهر تقرير شركة بريستول مايرز سكويب للربع الثاني من العام سبب وجوب عدم تقييم المستثمرين للشركة بناءً على منتجاتها الرائجة القديمة فقط. ففي الربع الثاني، حققت أدوية أوبديفو إيرادات بلغت 2.485 مليار دولار، وأوبديفو كفانتيغ 261 مليون دولار، وأورينسيا 1.034 مليار دولار، ويرفوي 769 مليون دولار، وريبلوزيل 735 مليون دولار، وبريانزي 484 مليون دولار، وكامزيوس 416 مليون دولار. وقد ارتفعت إيرادات كامزيوس بشكل ملحوظ مقارنةً بـ 260 مليون دولار في العام السابق، بينما حقق كل من ريبلوزيل وبريانزي نموًا قويًا أيضًا. تتوفر بيانات كل منتج على حدة في نموذج 10-Q الخاص بالشركة للربع الثاني .
انخفضت مبيعات أوبديفو بنسبة 3% على أساس سنوي خلال الربع، بينما حققت أوبديفو كفانتيغ نموًا تجاوز 200% انطلاقًا من قاعدة إطلاق صغيرة. هذا التباين مهم لأن بعض الإيرادات تنتقل داخل العلامة التجارية بدلًا من أن تختفي تمامًا.
سوء فهم شائع: لا يعني تباطؤ نمو أحد الأدوية الراسخة بالضرورة انكماش محفظة الأدوية بأكملها. يحتاج المستثمرون إلى التمييز بين المنتجات القديمة، وتغييرات تركيبات المنتجات، والعلامات التجارية الجديدة سريعة النمو.
إجراء مفيد: في 29 أكتوبر، قارن نمو إيرادات محفظة النمو بتراجع محفظة المنتجات القديمة بدلاً من التركيز على دواء واحد. تتحسن جدوى الاستثمار إذا عوضت الأدوية الجديدة بشكل متزايد انخفاض إيرادات المنتجات القديمة.
تم التحقق: حصل دواء كامزيوس على توسيع هام في ملصق إدارة الغذاء والدواء الأمريكية في 30 سبتمبر.
وافقت إدارة الغذاء والدواء الأمريكية على دواء كامزيوس (مافاكامتين) لعلاج اعتلال عضلة القلب الضخامي الانسدادي المصحوب بأعراض لدى البالغين والأطفال الذين لا يقل وزنهم عن 30 كيلوغرامًا. وأوضحت شركة بريستول مايرز سكويب أن القرار استند إلى نتائج المرحلة الثالثة من تجربة SCOUT-HCM، التي حققت هدفها الرئيسي. وقد أعلنت الشركة عن هذه الموافقة في بيانها الصادر في 30 سبتمبر .
سوء فهم شائع: موافقة إدارة الغذاء والدواء الأمريكية لا تعني بالضرورة نموًا فوريًا وملموسًا في الإيرادات. يعتمد الانتشار التجاري على حجم السكان المؤهلين، وإقبال الأطباء، وتغطية شركات التأمين، وتحديد المرضى، والبدائل المنافسة، ولوجستيات العلاج.
إجراء مفيد: راقب نمو مبيعات كامزيوس في المستقبل بدلاً من افتراض أن توسيع نطاق الاستخدام سيغير فوراً من قيمة شركة بريستول مايرز ميسوري. يُعدّ التسارع المستمر في الإيرادات دليلاً أقوى من مجرد الحصول على الموافقة.
تم التحقق: لقد تحسن التقدم في تطوير علاجات الورم النخاعي المتعدد، لكن النتائج المهمة لا تزال غير واضحة.
في سبتمبر، أعلنت شركة بريستول مايرز سكويب عن نتائج أولية إيجابية من المرحلة الثانية من التجارب السريرية QUINTESSENTIAL لتسجيل عقار arlocabtagene autoleucel لعلاج الورم النخاعي المتعدد لدى المرضى الذين خضعوا لعلاجات مكثفة سابقة. وأوضحت الشركة أن الدراسة حققت هدفها الرئيسي المتمثل في معدل الاستجابة الكلي، وهدفها الثانوي الرئيسي المتمثل في معدل الاستجابة الكاملة. ويمكن للمستثمرين الاطلاع على إعلان الشركة الصادر في 8 سبتمبر .
حصل دواء زينبكسوس أيضاً على موافقة سريعة من إدارة الغذاء والدواء الأمريكية في أغسطس لعلاج حالات الورم النخاعي المتعدد الناكسة أو المقاومة للعلاج، وأظهرت بيانات المرحلة الثالثة التي عُرضت لاحقاً في سبتمبر معدل استجابة كاملة أعلى بكثير مع الحد الأدنى من المرض المتبقي السلبي مقارنةً بالعلاج المقارن. تُعزز هذه التطورات من فرص تطوير علاجات جديدة في مجال أمراض الدم.
ما زال الأمر غير واضح: لا تُجيب الموافقات المبكرة أو المعجلة وبيانات معدل الاستجابة الإيجابية على جميع التساؤلات التجارية والسريرية. ولا يزال بإمكان بيانات البقاء على قيد الحياة دون تطور المرض على المدى الطويل، والبقاء على قيد الحياة بشكل عام عند الاقتضاء، ومتابعة السلامة، وانتشار المنتج في السوق، والموقع التنافسي، أن تُغير من قيمة هذه البرامج.
إجراء مفيد: التمييز بين النجاح التنظيمي والنجاح التجاري. تتبع مبيعات الإطلاق، ومراحل التجارب التأكيدية، وبيانات الفعالية اللاحقة قبل تحديد القيمة الكاملة طويلة الأجل للأصول الجديدة.
تم التحقق: لا تزال أرباح أسهم شركة BMY ذات قيمة كبيرة عند سعر السهم الحالي
في 16 سبتمبر، أعلن مجلس الإدارة عن توزيع أرباح ربع سنوية على الأسهم العادية بقيمة 0.63 دولار أمريكي للسهم الواحد، تُدفع في 2 نوفمبر للمساهمين المسجلين حتى 2 أكتوبر. وبمعدل سنوي قدره 2.52 دولار أمريكي للسهم الواحد وسعر سهم يقارب 59 دولارًا أمريكيًا، يبلغ العائد المُشار إليه حوالي 4.3%، رهناً بموافقة مجلس الإدارة في المستقبل. ويؤكد إعلان توزيعات الأرباح لشهر سبتمبر من شركة بريستول مايرز سكويب المبلغ الربع سنوي.
سوء فهم شائع: ارتفاع عائد توزيعات الأرباح لا يعني بالضرورة أن السهم منخفض المخاطر. يرتفع العائد عندما ينخفض السعر، لذا فإن العائد الجذاب ظاهريًا قد يعكس مخاوف المستثمرين بقدر ما يعكس فرصة لتحقيق دخل. كما أن توزيعات الأرباح تُعلن من قبل مجلس الإدارة وليست مضمونة إلى أجل غير مسمى.
إجراء مفيد: قيّم توزيعات الأرباح إلى جانب التدفقات النقدية، والالتزامات المتعلقة بالديون، ونفقات تطوير الأعمال، واستدامة الأرباح. لا ينبغي للمستثمرين الذين يعتمدون على الدخل أن يتخذوا العائد السبب الوحيد لشراء أسهم BMY.
يعتمد الأمر على السياق: هل يمثل التراجع في شهر أكتوبر فرصة للشراء؟
يعتمد الجواب على الأفق الزمني للمستثمر وأسباب الضعف. بالنسبة للمستثمر طويل الأجل الذي يركز على التدفق النقدي وتطوير خطوط الإنتاج، قد يؤدي انخفاض السعر إلى تحسين العوائد المتوقعة إذا بقيت التوقعات المرفوعة لعام 2026 قائمة واستمر نمو المنتجات الجديدة. أما بالنسبة للمتداول قصير الأجل، فإن خمس جلسات متتالية من الخسائر وانخفاض بنسبة 12% تقريبًا على مدى 20 جلسة يُعدّان دليلاً على زخم سلبي لم ينعكس بشكل واضح بعد.
إجراء مفيد: قم بمطابقة قاعدة الدخول مع الاستراتيجية. قد يُفضّل المستثمر طويل الأجل زيادة حجم الصفقة تدريجيًا بدلًا من الشراء دفعة واحدة. أما المستثمر الذي يركز على زخم السوق، فيمكنه الانتظار حتى تستعيد أسهم BMY مستوى المقاومة الأخير حول 61-63 دولارًا. بينما قد ينتظر المستثمر الذي يتأثر بمخاطر الأحداث حتى إعلان أرباح 29 أكتوبر.
يعتمد الأمر على السياق: لا يزال التعرض لبراءات الاختراع مهمًا حتى عندما تكون أخبار خط الإنتاج إيجابية.
تستبدل شركات الأدوية الكبرى باستمرار مصادر دخلها القديمة بأدوية أحدث. ويتناول تقرير شركة بريستول مايرز سكويب (النموذج 10-Q) مخاطر براءات الاختراع وحقوق الحصرية المتعلقة بالعديد من منتجاتها، بما في ذلك دعاوى براءات الاختراع المتعلقة بدواءي إليكويس وكامزيوس. كما تواجه الشركة منافسةً مع نضوج منتجاتها القديمة.
سوء فهم شائع: لا يضمن وجود خط إنتاج قوي القضاء على مخاطر انتهاء صلاحية براءات الاختراع، بل يغير فقط من احتمالية تعويض الإيرادات المفقودة. يحتاج المستثمرون إلى معرفة كلا جانبي المعادلة.
إجراء مفيد: تتبع محفظة النمو كنسبة مئوية من إيرادات الشركة ومقارنة نموها السنوي بانخفاضات العلامات التجارية التقليدية. يُعد هذا مقياسًا انتقاليًا أكثر فائدة من مجرد حساب الموافقات الصادرة عن إدارة الغذاء والدواء الأمريكية.
مجهول: ما الذي سيتغير في تقرير الأرباح الصادر في 29 أكتوبر؟
أكدت شركة بريستول مايرز سكويب أنها ستعلن نتائج الربع الثالث يوم الخميس الموافق 29 أكتوبر 2026، وسيتبع ذلك اجتماع عبر الهاتف مع المستثمرين في تمام الساعة 8:00 صباحًا بتوقيت شرق الولايات المتحدة. وقد تم تأكيد هذا الموعد في إعلان الشركة الرسمي عن موعد إعلان الأرباح .
ما زال غير معروفاً ما إذا كان الطلب على المنتجات، والنفقات، وأسعار صرف العملات الأجنبية، ونفقات الإطلاق، واتجاهات المحفظة الاستثمارية في الربع الثالث ستدعم التوقعات التي صدرت في يوليو. وقد يكون رد فعل السوق أقوى تجاه تصريحات الإدارة بشأن عام 2027 مقارنةً بنتائج الربع المعلنة نفسها.
إجراء مفيد: قبل إعداد التقرير، دوّن ثلاثة عناصر من شأنها تغيير تحليلك: التوقعات السنوية، ونمو محفظة النمو، ورؤية الإدارة لديناميكيات براءات الاختراع أو إطلاق المنتجات القادمة. هذا يقلل من إغراء التفاعل مع رقم ربحية السهم الرئيسي فقط.
توقعات شهر أكتوبر 2026
لا يُعدّ وضع شركة BMY في أكتوبر مؤشراً على صعودٍ واضحٍ للسهم، ولا دليلاً قاطعاً على انهيارٍ جوهري. فقد السهم زخماً كبيراً على المدى القصير، إلا أن أحدث البيانات التجارية الموثقة تشمل نمواً في الإيرادات بنسبة 6% في الربع الثاني، ونمواً في محفظة النمو بنسبة 15%، ورفعاً لتوقعات الإيرادات وربحية السهم لعام 2026، وتوسيعاً لمؤشر استخدام دواء CAMZYOS، واستمراراً للتقدم في تطوير علاجات أمراض الدم.
يكمن الفرق الأساسي بين التقدم المُثبت وتحقيق الربحية في المستقبل . فالنجاحات التنظيمية ونتائج التجارب تُحسّن من فرص النجاح، لكنها لا تضمن بالضرورة مبيعات مستقبلية. وبالمثل، يُؤكد ضعف أداء السهم على ضغط البيع، لكنه لا يُثبت بالضرورة انخفاض تقديرات الأرباح.
بالنسبة للمستثمرين الذين يحللون شركة بريستول مايرز سكويب حاليًا، فإن النهج الأمثل هو اعتبار تقرير 29 أكتوبر بمثابة نقطة مرجعية رئيسية تالية. فاستقرار السعر حول مستوى 50 دولارًا، ثم تعافيه إلى مستوى 60 دولارًا، مع تأكيد التوقعات أو تحسينها، من شأنه أن يعزز فرضية أن انخفاض أكتوبر كان تصحيحًا في المقام الأول. أما انخفاض السعر إلى ما دون أدنى مستوياته الأخيرة، مصحوبًا بتخفيض التوقعات أو ضعف اتجاهات نمو المحفظة، فسيشير إلى تدهور أكثر خطورة.
هذا التحليل لأغراض إعلامية فقط، ولا يُعدّ نصيحة استثمارية شخصية. تتغير أسعار السوق باستمرار، لذا ينبغي على المستثمرين التحقق من الأسعار الحالية والإفصاحات الرسمية للشركات قبل اتخاذ قرارات الاستثمار.