الرئيسية
» الأسرة
»
تطبيقات التمويل الشخصي التي ستغير قواعد اللعبة في عام 2026
تطبيقات التمويل الشخصي التي ستغير قواعد اللعبة في عام 2026
إن أهم تغيير في تطبيقات إدارة الشؤون المالية الشخصية عام 2026 ليس مجرد تحسين مظهر مخطط الإنفاق، بل هو الانتقال من لوحات المعلومات التقليدية إلى برامج قادرة على تحليل بياناتك المالية، وتحديد ما يستحق الاهتمام، وفي بعض الحالات، إعداد تعديلات لتوافق عليها.
أصبح هذا التحول قابلاً للتحقق الآن. أطلقت شركة Copilot Money نسخة تجريبية عامة من مساعدها المالي في 16 أبريل 2026، واصفةً إياه بالإحاطات الاستباقية، وإعادة تصنيف المقترحات، ومطابقة المبالغ المستردة، والإجراءات المتعلقة بالميزانية التي تتطلب موافقة المستخدم. وبحلول 12 أغسطس، ذكرت Copilot أن المساعد التجريبي قادر على إنشاء وتحديث وحذف الفئات والميزانيات والمعاملات والمعاملات المتكررة والقواعد، مع إمكانية موافقة المستخدم على الاقتراحات أو رفضها. كما قدمت Quicken تجربة دردشة مدعومة بالذكاء الاصطناعي في Quicken Simplifi عام 2026، والتي تستخدم بيانات العميل في Simplifi للإجابة على الأسئلة والمساعدة في الإجراءات، مع مراجعة التغييرات والموافقة عليها قبل إجرائها. تُعد هذه تطورات مهمة، لكنها لا تزال ميزات قيد التطوير وليست مستشارين ماليين مستقلين. راجع الإعلان الرسمي عن مساعد Copilot المالي ، وتحديثات منتجات Copilot ، ووثائق Quicken AI Chat .
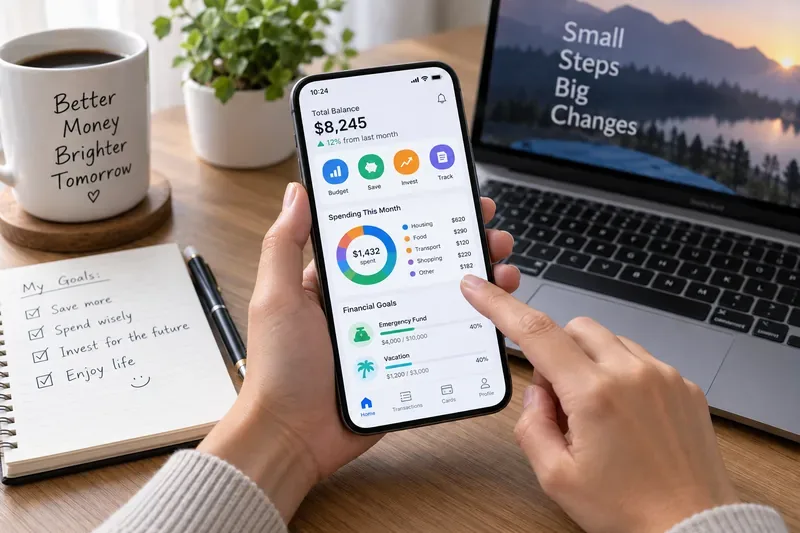
يمكن أن تكون لوحة معلومات التمويل الشخصي مفيدة عندما تحول نشاط الحساب إلى فئات إنفاق واضحة وأهداف وقرارات - وليس مجرد شاشة أخرى للتحقق منها.
ما الذي ينبغي أن يعنيه "تغيير قواعد اللعبة" بالنسبة لك؟
لا يستحق تطبيق التمويل هذا الوصف إلا إذا حسّن نتائج ملموسة. فالسؤال المهم ليس ما إذا كان التطبيق مزودًا بالذكاء الاصطناعي، أو يحتوي على رسوم بيانية جذابة، أو يدعم مئات التكاملات المصرفية، بل ما إذا كان يساعدك على اتخاذ قرارات أفضل بسلاسة أكبر.
بالنسبة لمعظم الناس، هناك خمس نتائج عملية تستحق القياس:
الشفافية: يمكنك معرفة أين تذهب الأموال دون الحاجة إلى مطابقة العديد من تطبيقات البنوك والبطاقات يدويًا.
الدقة: يتم تصنيف المعاملات والفواتير المتكررة والتحويلات والدخل بشكل جيد بما يكفي لجعل الصورة الشهرية جديرة بالثقة.
الإجراء: يساعدك التطبيق على تغيير الميزانية، أو إلغاء اشتراك غير مرغوب فيه، أو تعديل هدف، أو اكتشاف مشكلة قبل نهاية الشهر.
الاتساق: يمكنك الحفاظ على تحديث النظام دون قضاء وقت أطول في صيانته مما تستحقه الرؤية.
التنسيق: إذا كنت تشارك في الشؤون المالية، فيمكن لكل من يحتاج إلى المعلومات العمل من نفس الصورة دون مشاركة كلمات المرور.
إذا لم يُحسّن تطبيق ما أحد تلك النتائج على الأقل بعد فترة تجريبية معقولة، فقد يكون تغيير الأدوات أكثر إنتاجية من إضافة المزيد من الميزات أو الإشعارات.
خمسة تطبيقات لإدارة الشؤون المالية الشخصية تستحق المتابعة في عام 2026
برنامج
ما يبرز الآن
الأنسب
القيد الرئيسي للمشاهدة
أموال مساعد الطيار
تصنيف الذكاء الاصطناعي بالإضافة إلى نسخة تجريبية من مساعد مالي يمكنه الكشف عن المشكلات وإعداد تغييرات الحساب والميزانية والمعاملات للموافقة عليها
الأشخاص الذين يرغبون في الحصول على نظرة مصقولة وقائمة على الأتمتة أولاً للتمويلات الأمريكية
لا يزال المساعد في مرحلة تجريبية، وتقول شركة Copilot إن الخدمة تدعم الحسابات الموجودة في الولايات المتحدة فقط.
كويكن سيمبليفي
خطة إنفاق موجهة نحو التدفق النقدي، وكشف متكرر، ونسخة تجريبية من دردشة الذكاء الاصطناعي قادرة على تحليل بيانات Simplifi
الأشخاص الذين يرغبون في رؤية واضحة لما حدث هذا الشهر بدلاً من نظام المظاريف الصارم
قد تتغير إمكانيات وتوافر الذكاء الاصطناعي خلال المرحلة التجريبية.
YNAB
التخطيط المسبق للميزانية، وتتبع الأهداف، ومشاركة البيانات المنزلية، والمزيد من عمليات الإعداد الآلية.
أشخاص مستعدون لتحديد ما يجب أن يفعله كل دولار بشكل فعال
يتطلب الأمر مشاركة سلوكية أكبر من جهاز التتبع السلبي
روكيت موني
اكتشاف الاشتراكات، ودعم الإلغاء، وإدارة الميزانية، وتنبيهات الحساب، وتتبع صافي الثروة، والتفاوض الاختياري على الفواتير
الأشخاص الذين تتمثل أولويتهم القصوى في تقليل الفوضى المالية المتكررة
تتطلب بعض الميزات ذات القيمة العالية اشتراكًا مميزًا، كما أن التفاوض الناجح على الفاتورة يستلزم دفع رسوم.
أموال الملك
الميزانية المرنة أو المصنفة، والتعاون الأسري، والتتبع الدوري، والاستثمارات، وصافي الثروة في لوحة تحكم واحدة
الأزواج أو الأسر التي ترغب في عرض مالي تشغيلي مشترك
لا تزال جودة الحسابات المتصلة تعتمد على المؤسسات ومزودي البيانات المعنيين.
1. برنامج Copilot Money: برامج التمويل أصبحت تفاعلية
يُعدّ تطبيق Copilot أحد أبرز الأمثلة على التحوّل المتوقع في عام 2026 من التركيز على "أرني أموالي" إلى "ساعدني على فهم ما يحتاج إلى اهتمام". يتتبع التطبيق الأساسي بالفعل الإنفاق والميزانيات والاشتراكات والاستثمارات وأهداف الادخار والتدفق النقدي وصافي الثروة. ويضيف الإصدار التجريبي من مساعد المال طبقة تفاعلية واستباقية إلى هذه البيانات.
التفصيل المهم هو نموذج الموافقة. تقول شركة Copilot إن المساعد لا يمكنه اقتراح أو تنفيذ التعديلات المدعومة إلا بموافقة المستخدم. وهذا تصميم أكثر منطقية لإدارة الأموال من تغيير الفئات أو الميزانيات تلقائيًا في الخلفية. كما توضح الأسئلة الشائعة الرسمية للشركة عدة قيود: Copilot ليست بنكًا، ولا أداة ضريبية، ولا خدمة مراقبة ائتمانية، ولا مستشارًا ماليًا، وهي تدعم حاليًا الحسابات الموجودة في الولايات المتحدة.
كيفية تقييمه: يكون المساعد مفيدًا إذا قلل من عدد عمليات البحث اليدوي والتصحيحات وتعديلات الميزانية التي يتعين عليك إجراؤها مع الحفاظ على دقة البيانات الناتجة. إذا كنت تُصحح اقتراحاته بنفس القدر الذي تقبلها به، فإن نظام التشغيل الآلي لم يكتسب ثقتك بعد.
2. كويكن سيمبليفي: تخطيط التدفق النقدي مع مساعدة الذكاء الاصطناعي
تُعدّ خطة الإنفاق في برنامج Simplifi إحدى أبرز ميزاته العملية. فهي تُنظّم الدخل المتوقع، والفواتير، والاشتراكات، والنفقات المُخطط لها، وأهداف الادخار، وغيرها من النفقات، ثم تُحدّث المبلغ المتبقي للشهر مع كل عملية شراء. وتصف وثائق دعم برنامج Quicken لشهري مايو ويونيو 2026 هذه الميزة بأنها نظام تخطيط شهري فوري، وليست مجرد تقرير نفقات سابق. راجع دليل إعداد خطة الإنفاق الرسمي .
الطبقة الأحدث هي Quicken AI Chat. تقول Quicken إنها قادرة على الإجابة عن الأسئلة باللغة الطبيعية باستخدام بيانات Simplifi، ويمكنها المساعدة في اتخاذ إجراءات داخل المنتج بعد المراجعة والموافقة. كما تحذر Quicken صراحةً من أن ردود الذكاء الاصطناعي قد تحتوي على أخطاء أو معلومات غير مكتملة، ولا ينبغي اعتبارها نصيحة استثمارية أو قانونية أو ضريبية. هذا القيد مهم، خاصةً عندما تجعل نبرة الثقة لدى روبوت الدردشة الإجابة المبدئية تبدو نهائية. الإفصاح الحالي متاح في إفصاح Quicken AI .
كيفية تقييم ذلك: من المفترض أن يصبح رقم "المتبقي هذا الشهر" أكثر دقة مع مطابقة البنود والمعاملات المتكررة. إذا كانت الخطة تتطلب تصحيحًا يدويًا باستمرار بسبب تفسير خاطئ للدخل أو التحويلات أو الفواتير، فإن لوحة التحكم لا توفر لك معلومات كافية لاتخاذ القرار.
3. YNAB: لا يزال يركز على السلوك، ولكن مع صعوبة أقل في الإعداد
يختلف تطبيق YNAB عن التطبيقات التي تراقب الإنفاق بعد حدوثه. فأسلوبه الأساسي يعتمد على طلب المستخدمين تخصيص الأموال المتاحة للأولويات والأهداف. وفي عام 2026، عمل YNAB على تبسيط عملية الإعداد. ويشير تحديث الدعم الصادر في 23 يوليو إلى أنه خلال عملية التسجيل عبر الهاتف المحمول للخطة الأولى، يستطيع YNAB تحليل بيانات الإنفاق خلال 90 يومًا الماضية وإنشاء أهداف تلقائيًا عند توفر بيانات كافية. وهذا لا يُلغي فلسفة التخطيط، بل يمنح المستخدمين الجدد نقطة انطلاق قابلة للتعديل. راجع وثائق الأهداف التلقائية في YNAB .
يدعم YNAB أيضًا مشاركة الاشتراكات عبر YNAB Together، مما يسمح لمجموعة تصل إلى ستة أشخاص باستخدام اشتراك واحد مع حسابات دخول منفصلة. وتوثّق صفحة الميزات استيراد البيانات البنكية، والأهداف، وتخطيط القروض، والتقارير، والمزامنة بين الأجهزة. وبحسب ما تم التحقق منه في سبتمبر 2026، يبلغ سعر YNAB القياسي 109 دولارات سنويًا أو 14.99 دولارًا شهريًا قبل الضريبة المطبقة، وذلك وفقًا لصفحة الأسعار الرسمية .
كيفية تقييم فعالية YNAB: يُعتبر YNAB فعالاً إذا كنت تتخذ قرارات الإنفاق بشكل متزايد قبل الشراء بدلاً من الاقتصار على مراجعة نهاية الشهر. أما إذا كنت ترغب في أداة تتبع غير فعالة في الغالب وتتجنب باستمرار تخصيص الأموال لفئات محددة، فقد يكون هناك نهج آخر أنسب لك.
4. روكيت موني: أصبحت التكاليف المتكررة مشكلة مالية من الدرجة الأولى
يُعدّ تطبيق Rocket Money خيارًا جذابًا عندما لا يكون الهدف الأساسي هو تحسين المحفظة الاستثمارية، بل معالجة التسريبات المالية المتكررة. تُركّز مواد التطبيق الحالية على اكتشاف الاشتراكات، وتتبّع الإنفاق، ووضع الميزانية، وتنبيهات انخفاض الرصيد، والادخار التلقائي، وتتبّع صافي الثروة، والمساعدة في إلغاء الاشتراكات. يُمكن للنسخة المجانية عرض الاشتراكات، بينما تُعدّ المساعدة في إلغاء الاشتراكات والعديد من الأدوات المتقدمة من الميزات المدفوعة.
تُقدّم Rocket Money أيضًا خدمة التفاوض على الفواتير، ولكن في هذه الحالة، من المهم قراءة شروط الرسوم. تشير صفحة المساعدة بتاريخ 27 يوليو 2026 إلى أنه في حال نجاح التفاوض على الفاتورة، تتراوح الرسوم لمرة واحدة عادةً بين 35% و60% من قيمة المدخرات في السنة الأولى، ويختار العميل النسبة المئوية. راجع شرح أسعار ورسوم Rocket Money الرسمي .
كيفية تقييم التطبيق: قارن بين قيمة الاشتراكات الملغاة، والرسوم المتجنبة، أو انخفاض الفواتير الدورية، وبين ما تدفعه مقابل الاشتراك المميز أو التفاوضي. يجب أن يوفر تطبيق إدارة الاشتراكات وفورات مالية أو زمنية واضحة؛ وإلا، فقد يكون إجراء مراجعة يدوية ربع سنوية للاشتراك كافيًا.
5. مونارك موني: الشفافية المالية المشتركة هي ميزة في المنتج، وليست حلاً بديلاً.
يُعدّ برنامج Monarch قويًا بشكل خاص عندما تكون إدارة الشؤون المالية الشخصية في الواقع إدارة مالية منزلية. وتصف صفحاته الرسمية الميزات المشتركة للحسابات المنفصلة والمشتركة، والميزانية والأهداف التعاونية، ومراجعة المعاملات، والفواتير والاشتراكات المتكررة، وتتبع صافي الثروة، وتتبع الاستثمارات، والميزانية المرنة والميزانية حسب الفئات.
يُعدّ هذا التناغم مهمًا لأن الأزواج غالبًا ما يحتاجون إلى أشياء مختلفة في آنٍ واحد: أحدهما يرغب في نظرة عامة على التدفقات النقدية، بينما يرغب الآخر في تفاصيل كل فئة. يُسهّل نهجا الميزانية في برنامج مونارك هذا التوازن. وتُوضّح صفحة التعاون وميزات التتبع فيه الوضع الحالي للأسرة وقدراتها على الدفعات المتكررة.
كيفية تقييم ذلك: ينبغي أن تظهر الفائدة في تقليل المحادثات المتكررة حول "أي حساب دفع ذلك؟" وفي فهم مشترك للأهداف والتدفق النقدي والفواتير القادمة. مع ذلك، إذا كانت الحسابات المرتبطة غير نشطة بشكل متكرر، فقد تُوهم لوحة التحكم الموحدة بثقة زائفة بدلًا من الوضوح.
التحسين الهادئ الذي لا يقل أهمية عن الذكاء الاصطناعي: تحسين اتصالات الحسابات
لا تُعدّ برامج إدارة الشؤون المالية الشخصية مفيدة إلا بقدر جودة البيانات المُدخلة إليها. في يوليو 2026، وثّقت شركة Quicken طريقة اتصال مُحسّنة لواجهة برمجة تطبيقات OAuth، حيث يُصادق المستخدمون عبر صفحة تسجيل دخول مُستضافة من قِبل البنك بدلاً من إدخال كلمة مرور حسابهم البنكي في Quicken. كما أضافت YNAB أدواتٍ لإعادة ضبط اتصالات البنوك المُعطّلة، ونقل الاتصال إلى مُوصِّل أكثر مُلاءمة عند توفّره. هذه التغييرات أقلّ جاذبية من مُساعد الذكاء الاصطناعي، لكنها تُؤثّر بشكلٍ مُباشر على دقة بياناتك.
هناك أيضًا ملاحظة هامة تتعلق بالسياسة. يهدف إطار حقوق البيانات المالية الشخصية التابع لمكتب الحماية المالية للمستهلك الأمريكي، بموجب المادة 1033، إلى دعم وصول المستهلك إلى بياناته بتصريح منه، إلا أن المكتب أفاد بأن محكمة اتحادية أوقفت العمل بمواعيد الامتثال لهذه القاعدة في 29 أكتوبر 2025 ريثما يتم إعادة النظر فيها. بعبارة أخرى، لا تفترض أن تطبيق نظام الخدمات المصرفية المفتوحة في الولايات المتحدة قد تم حسمه قانونيًا أو تشغيليًا. يمكن الاطلاع على ملخص الوضع الحالي في صفحة حقوق البيانات المالية الشخصية التابعة لمكتب الحماية المالية للمستهلك .
كيف تعرف ما إذا كان تطبيقك المالي يساعدك فعلاً؟
لا تقيّم التطبيق بناءً على عدد الميزات التي استكشفتها في الأسبوع الأول. امنحه دورة فوترة كاملة، ثم ابحث عن دلائل تشير إلى أن النظام أصبح أكثر موثوقية وأسهل صيانة.
يتم تحديث أرصدة حساباتك المصرفية الرئيسية وبطاقاتك وقروضك واستثماراتك بشكل موثوق بما يكفي لاتخاذ القرارات التي تقوم بها.
يتم التعرف على الإيرادات والفواتير المتكررة مع عدد قليل من العناصر المكررة أو المفقودة.
لا تؤدي التحويلات ومدفوعات بطاقات الائتمان إلى تضخيم إجمالي "الإنفاق".
يمكنك شرح وضع التدفق النقدي الحالي الخاص بك دون الحاجة إلى فتح العديد من تطبيقات المؤسسات المالية.
تؤدي تنبيهات الميزانية أو اقتراحات المساعد إلى اتخاذ إجراءات مفيدة بدلاً من التسبب في إرهاق الإشعارات.
يفهم المستخدمون المشتركون من قام بتغيير الميزانية أو الهدف أو المعاملة عندما يكون التعاون مهماً.
إن الأموال أو الوقت الذي يتم توفيره أكبر من رسوم الاشتراك وعبء الصيانة.
إذا كانت تلك المؤشرات تتحسن، فإن الأداة تؤدي وظيفتها حتى وإن لم تكن الخيار الأمثل من حيث الميزات. أما إذا لم تتحسن، فقد يؤدي المزيد من الأتمتة إلى مزيد من عمليات التنظيف.
متى يجب عليك تغيير التطبيقات؟
تغيير تطبيقات إدارة الأموال له تكلفة: إعادة ربط الحسابات، وإعادة بناء التصنيفات، واستيراد سجلات المعاملات، وتعلم آلية عمل جديدة. هذه التكلفة تستحق الدفع عندما يفشل النظام الحالي مرارًا وتكرارًا في حل المشكلة التي استُخدم لحلها.
فكّر في تغيير مزود الخدمة عندما تظل مؤسساتك المالية الأساسية غير موثوقة بعد محاولات حل مشاكل الاتصال، أو عندما تشعر أن أسلوب إدارة ميزانيتك لا يتوافق مع طريقة اتخاذك للقرارات، أو عندما تكون الميزات المهمة محجوبة بسعر لا يمكنك تبريره، أو عندما يُقدّم مساعد الذكاء الاصطناعي تصحيحات أكثر من المعلومات المفيدة. كما تُعدّ الخصوصية عاملاً حاسماً. راجع البيانات التي يمكن للتطبيق الوصول إليها، وما إذا كانت اتصالات الحساب للقراءة فقط، وكيفية إلغاء التفويض، وما إذا كنت مرتاحاً لسياسات البيانات الخاصة بمزود الخدمة.
ما لا تزال هذه التطبيقات عاجزة عن فعله من أجلك
لا يضمن أي تطبيق لإدارة الشؤون المالية الشخصية توفير المال، أو سداد الديون، أو نجاح الاستثمار. قد تكون أنظمة التصنيف غير دقيقة، وقد تتأخر تحديثات الأرصدة المرتبطة. كما أن مخطط صافي الثروة لا يكتمل إلا بشمولية الحسابات والأصول المُدرجة فيه. وقد لا يكشف نظام رصد الاشتراكات عن الرسوم المدفوعة عبر حساب غير مرتبط. كذلك، قد تكون التفسيرات المُولّدة بواسطة الذكاء الاصطناعي غير مكتملة أو خاطئة، ولذلك تُبقي بعض التطبيقات الحالية، مثل Copilot Money وQuicken AI، على خطوات الموافقة وتضع حدودًا للنصائح المُقدّمة.
لذا، فإنّ الاستخدام الأمثل لهذه الأدوات ليس تفويض الحكم، بل تقليل الجهد الآلي المطلوب لفهم الموقف بوضوح، حتى تتمكن من اتخاذ القرار بنفسك.
خلاصة القول
تتجه تطبيقات إدارة الشؤون المالية الشخصية، التي ستُحدث نقلة نوعية في عام 2026، نحو ثلاثة مسارات متوازية: تقديم مساعدة استباقية أكثر فعالية، وأتمتة أفضل للمهام المالية الروتينية، وتعزيز التعاون في إدارة الأموال المشتركة. يُظهر تطبيقا Copilot Money وQuicken Simplifi كيف يدمج الذكاء الاصطناعي في لوحة التحكم المالية. ويواصل تطبيق YNAB تعزيز التخطيط وتغيير السلوك مع أتمتة المزيد من عمليات الإعداد. أما Rocket Money فيُعامل الاشتراكات والفواتير الدورية كجزء أساسي من سير العمل المالي. بينما يحوّل تطبيق Monarch الميزانية العمومية للأسرة إلى مساحة عمل تعاونية.
ليس الخيار الأمثل هو التطبيق الذي يحتوي على قائمة أطول من الميزات، بل التطبيق الذي يمنحك صورة أدق، ويحفزك على اتخاذ إجراءات مفيدة، ويتناسب مع طريقة تفكيرك في المال، ويظل جديراً بالثقة لدرجة أنك ستستمر في استخدامه بعد ستة أشهر.
قد تتغير الميزات المتاحة والأسعار ودعم البنوك ووظائف النسخة التجريبية. تم التحقق من تفاصيل المنتج الواردة في هذه المقالة من مصادر رسمية من مزود الخدمة والحكومة الأمريكية في سبتمبر 2026. هذه المقالة لأغراض تعليمية عامة فقط، ولا تُعد نصيحة مالية أو استثمارية أو ضريبية أو قانونية فردية.