الرئيسية
» الأسرة
»
سيكولوجية الإنفاق: لماذا نشتري ما نشتريه - وكيفية تحقيق مقايضات أفضل
سيكولوجية الإنفاق: لماذا نشتري ما نشتريه - وكيفية تحقيق مقايضات أفضل
لماذا يشتري الأشخاص الأذكياء والواعيون ماليًا أشياءً لم يخططوا لشرائها؟ الإجابة الأبسط هي أن قرارات الإنفاق نادرًا ما تكون مجرد حساب للسعر مقابل الفائدة. فالشراء قد يعد أيضًا بالراحة، أو الارتياح، أو الهوية، أو المكانة الاجتماعية، أو الانتماء، أو التجديد، أو حتى تحسين المزاج بشكل فوري. لكن المقابل هو أن كل دولار يُنفق اليوم يُفقدنا بعض المرونة غدًا.
تكتسب هذه التوترات أهمية خاصة في عام 2026، إذ يتخذ المستهلكون قراراتهم في بيئة تتسم بتسهيل عمليات الدفع وإمكانية دمج خيارات التمويل بسهولة ضمن عملية الشراء. وقد كشف مسح الاحتياطي الفيدرالي لعام 2025 حول اقتصاديات الأسر وصنع القرار، والذي نُشر في مايو 2026 ، أن الأسعار لا تزال تشكل الشاغل المالي الأكثر شيوعًا بين البالغين في الولايات المتحدة. وأشار التقرير نفسه إلى أن 16% من البالغين استخدموا خدمة "اشترِ الآن وادفع لاحقًا" (BNPL) خلال العام السابق، وأن 11% من مستخدمي هذه الخدمة أفادوا بأن عملية دفع ما تسببت في فرض رسوم سحب على المكشوف أو رسوم عدم كفاية الرصيد.
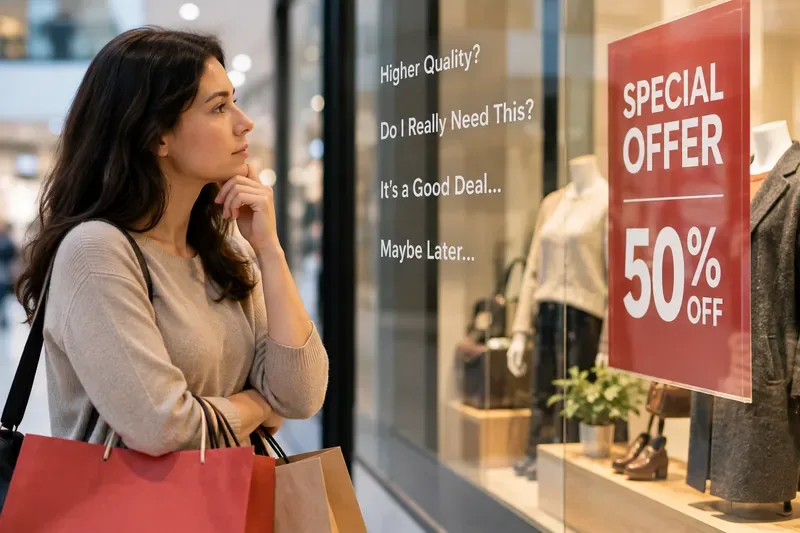
يتوقف أحد المتسوقين أمام عرض التخفيضات، مما يوضح المفاضلة الآنية بين صفقة جذابة، والحاجة المتصورة، وخيار الانتظار.
تُعد قرارات الإنفاق بمثابة منافسة بين عدة أنواع من القيم
من الطرق المفيدة لفهم سيكولوجية المستهلك التوقف عن سؤال "لماذا اشتريت هذا؟" وكأن هناك سببًا واحدًا لا غير. فمعظم عمليات الشراء تجمع بين عدة دوافع في آن واحد. قد يحل هاتف جديد مشكلة عملية، أو يعكس الهوية، أو يخفف الإحباط، أو يثير الحماس. وقد توفر وجبة في مطعم الطعام والراحة وقضاء وقت ممتع مع الأصدقاء، بالإضافة إلى استراحة من الطبخ.
هذا لا يجعل الإنفاق غير منطقي. السؤال هو ما إذا كانت الفوائد تستحق تكلفة الفرصة البديلة، وما إذا كانت عملية اتخاذ القرار قد أولت وزناً كافياً للعواقب المستقبلية.
المكافأة الفورية مقابل المرونة المستقبلية
يستخدم علماء الاقتصاد السلوكي مفهوم التحيز نحو الحاضر لوصف الميل إلى إعطاء وزن غير متناسب للمنافع والتكاليف التي تحدث الآن. وقد ساهمت أعمال ديفيد لايبسون حول الخصم الزائد في صياغة تفسير منطقي لسبب تفضيل الناس للادخار نظريًا، مع اختيارهم للاستهلاك الفوري عند الحاجة. ويمكن الاطلاع على بحثه عبر صفحة منشورات جامعة هارفارد حول استهلاك دورة الحياة ووظائف الخصم الزائد .
لا يعني هذا أن كل عملية شراء عفوية خطأ. فدفع أجرة سيارة أجرة بدلاً من انتظار الحافلة قد يكون خياراً جيداً إذا كان الوقت ثميناً للغاية في ذلك اليوم. تكمن المشكلة عندما تتغلب الراحة الفورية بشكل متكرر تلقائياً، حتى عندما تتعارض التكلفة الإجمالية مع هدف أوسع.
أفضل حل: استخدم فترة انتظار للمشتريات التي تجذبك عاطفيًا ولكنها ليست عاجلة. غالبًا ما تكفي فترة 24 ساعة للمشتريات الصغيرة غير الأساسية؛ أما المشتريات باهظة الثمن فقد تستحق فترة مقارنة أطول. هذا مفيد جدًا للمتسوقين الذين يتعرفون على المنتج أولًا ثم يبررون شراءه لاحقًا.
يمكن أن يساعد الحساب الذهني في وضع الميزانية، ولكنه قد يشوهها أيضاً.
قد يكون هذا مفيدًا. فوجود حساب منفصل مخصص للسفر يُتيح رؤية الهدف طويل الأجل وحمايته من الإنفاق اليومي. كما تُساعد ميزانيات الفئات على تقليل الإرهاق الناتج عن اتخاذ القرارات من خلال وضع حدود قبل ظهور الإغراءات.
لكن الحسابات الذهنية قد تخلق ثغرات. فاسترداد الضرائب، أو المكافأة، أو بطاقة الهدية، أو مكافأة الولاء، أو "المال المدخر" خلال فترة التخفيضات، قد يبدو أقل قيمة من الدخل العادي، مع أنه لا يزال يمثل قوة شرائية. قد ينفق شخص ما 80 دولارًا على سلعة ما لأنها "مخفضة 40 دولارًا"، حتى لو لم يكن ليختار إنفاق 80 دولارًا لولا الخصم.
أفضل رد: احتفظ بالفئات المفيدة، ولكن طبق قاعدة عالمية واحدة على المكاسب غير المتوقعة والخصومات: احكم على عملية الشراء من خلال الدولارات التي تخرج من سيطرتك، وليس من خلال حجم الخصم أو من أين أتت الأموال.
تُغير طريقة الدفع بيئة اتخاذ القرار
إن عملية الدفع ليست محايدة نفسيًا. ففي تجربة اقتصادية عصبية شهيرة، وجد الباحثون أن تفضيل المنتج والسعر واستجابات الدماغ المرتبطة بالمكاسب والخسائر المتوقعة تنبئ بخيارات الشراء اللاحقة. وتدعم الدراسة الأصلية، بعنوان "المؤشرات العصبية للمشتريات" والمنشورة في مجلة Neuron ، فكرة أن الشراء ينطوي على ردود فعل متضاربة بين الحصول على شيء مرغوب فيه والتخلي عن المال.
أظهرت الأبحاث التي تقارن بين طرق الدفع في كثير من الأحيان رغبة أكبر في الدفع بالبطاقات مقارنةً بالدفع النقدي، مع أن حجم هذا التأثير ومدى ثباته يختلفان باختلاف السياق. وقد وجدت دراسة تكرارية وتوسعية أُجريت عام ٢٠٢١ أن "تأثير بطاقة الائتمان" التقليدي قد ضعف في بعض الحالات، ولم ينتقل بشكل ثابت إلى المدفوعات عبر الهاتف المحمول. هذا الفارق الدقيق مهم، إذ تُذكّرنا الدراسة التكرارية حول بطاقات الائتمان والمدفوعات عبر الهاتف المحمول بأن سيكولوجية الدفع ليست قاعدة عامة.
المفاضلة العملية واضحة. توفر بطاقات الائتمان والمحافظ الإلكترونية السرعة، والحماية من الاحتيال، وحفظ السجلات، وأحيانًا مكافآت. أما النقد أو حساب الخصم المباشر فيفرض حدودًا أكثر وضوحًا. ولا يُعد أي منهما أفضل بالضرورة.
نهج الدفع
الميزة الرئيسية
المقايضة الرئيسية
الأنسب
نقدي
إنفاق واضح للغاية وحد مادي صارم
أقل ملاءمة؛ استخدام محدود عبر الإنترنت؛ لا توجد مكافآت للبطاقة
الأشخاص الذين ينفقون أكثر من اللازم في فئات اختيارية محددة
حساب مدين مخصص
راحة رقمية مع ميزانية إنفاق محددة
يتطلب إدارة الحساب ومراقبة الرصيد
الأشخاص الذين يرغبون في الحصول على نسخة رقمية من نظام المغلفات
تقسيم السعر إلى أربعة أقساط يُخفف من التكلفة الأولية دون تغيير المبلغ الإجمالي. وهذا مفيدٌ عندما يكون التوقيت هو المشكلة الوحيدة، مثلاً، استبدال جهاز معطل قبل أيام قليلة من موعد استلام الراتب، حيث يكون لدى الأسرة سيولة كافية لتغطية جميع الأقساط.
التوصية حسب الحاجة: إذا كان الهدف هو تحسين التدفق النقدي، فتحقق من إجمالي الأقساط المستحقة لدى جميع الموردين قبل البدء بخطة سداد جديدة. أما إذا كان الهدف هو جعل عملية شراء باهظة الثمن تبدو في متناول اليد، فإن الخيار الأكثر أمانًا عادةً هو تأجيل الشراء أو تخفيض قيمته بدلاً من تحسين جدول السداد.
تُغير المقارنة الاجتماعية مفهوم الإنفاق "الطبيعي".
لا يختار البشر بمعزل عن الآخرين. فنحن نتعلم ما يبدو طبيعيًا من الأصدقاء والجيران وزملاء العمل والمبدعين والمجتمعات الإلكترونية. ومن الأدلة الميدانية المفيدة في هذا الصدد، دراسة اليانصيب الهولندي للرموز البريدية. فقد درس الباحثون أحياءً فازت فيها بعض الأسر عشوائيًا بجوائز يانصيب كبرى، ووجدوا آثارًا جانبية على بعض أنماط الاستهلاك الظاهرة، بما في ذلك شراء السيارات وتجديد المنازل من الخارج بين الجيران. ويمكن الاطلاع على الدراسة من المكتب الوطني للبحوث الاقتصادية .
لا يعني ذلك أن رؤية سيارة جديدة لدى أحد الجيران ستدفع أي شخص تلقائيًا إلى شراء واحدة. لكن هذا يوضح كيف يمكن للبيئات التي تكثر فيها المقارنات أن تغير معيار ما يُعتبر عاديًا أو مستحقًا.
أفضل ردّ: قارن عملية الشراء ببدائلك الخاصة، لا باستهلاك الآخرين الظاهر. اسأل نفسك: "ما الذي سأتخلى عنه خلال الشهر أو السنة القادمة لأدفع ثمن هذا؟" هذا يُعيد صياغة الاختيار ليُصبح مُرتبطًا بتكلفة الفرصة البديلة بدلًا من المكانة الاجتماعية.
يمكن لأساليب البيع أن تستغل سرعة اتخاذ القرار
قد تُقلل مؤقتات العد التنازلي، ورسائل انخفاض المخزون، والإضافات المُختارة مسبقًا، والاشتراكات التي يصعب إلغاؤها، وأسعار "التخفيضات" البارزة بصريًا، من وقت التفكير. بعض الإلحاح مُبرر: فالمخزون قد يكون محدودًا بالفعل، والعروض الترويجية تنتهي صلاحيتها. تكمن المشكلة في الإلحاح الزائف أو المُضلل.
يُفصّل تقرير لجنة التجارة الفيدرالية بعنوان "كشف الأساليب الخادعة" تكتيكاتٍ مثل عدادات العد التنازلي غير المُثبتة، والادعاءات الكاذبة بشأن العروض محدودة المدة، والمعلومات المُخفية، وعرقلة الإلغاء. لهذه الممارسات تأثير نفسي بالغ، إذ تُحوّل قرار الشراء من "هل يستحق هذا المنتج الشراء؟" إلى "هل سأفقد الفرصة إن لم أتخذ إجراءً الآن؟".
أفضل رد: عندما يبدو الأمر عاجلاً، قيّم العرض كما لو لم يكن هناك عامل الوقت. تحقق من السعر الإجمالي، وشروط الإلغاء، وسياسة الإرجاع، والخيارات المنافسة. يجب أن يصمد العرض الجيد أمام مقارنة بسيطة.
ما هو الحد الأدنى للإنفاق الذي يناسب مشكلتك الفعلية؟
يعتمد النظام الأمثل على نمط الفشل. فمن ينسى فواتيره يحتاج إلى نظام آلي. ومن يشتري باندفاع بعد رؤية الخصومات يحتاج إلى نظام محاسبي. ومن لديه رصيد مستحق على بطاقته الائتمانية يحتاج إلى استراتيجية مختلفة عن من يسدد كامل المبلغ شهرياً.
إذا كانت مشكلتك الرئيسية هي...
جرب هذا أولاً
لماذا قد يفيد ذلك
التنازل عن ميزة ممن أجل الحصول على أخرى
عمليات الشراء الاندفاعية
قائمة انتظار تتراوح من 24 إلى 72 ساعة
يفصل بين الرغبة والدفع الفوري
قد تفوتك عروض محدودة المدة حقًا
الإفراط في الإنفاق في فئة واحدة
نقداً أو رصيد مدين مخصص لتلك الفئة
يجعل الحد ملموسًا
يُضيف ذلك صعوبة في إدارة الحسابات
نسيان الرسوم المتكررة
مراجعة الاشتراكات الشهرية وتذكير التقويم
الإنفاق التلقائي ذو الأهمية المنخفضة
يتطلب الأمر عادة مراجعة منتظمة
تجاوز الإنفاق على بطاقة الائتمان
تنبيهات فورية للمعاملات بالإضافة إلى فحص أسبوعي لكشف الحساب
يجعل الإنفاق المجرد أكثر وضوحًا
المزيد من الإشعارات والاهتمام
دخل غير منتظم
اعتمد في الإنفاق على حد أدنى متحفظ للدخل، واحتفظ بالأموال المتغيرة منفصلة.
يقلل من توسع نمط الحياة بعد أشهر قوية
قد تشعر بالتقييد خلال الأشهر الجيدة
المقارنة الاجتماعية
استخدم قاعدة "القيمة مقابل الدولار" الشخصية المرتبطة بأهدافك
يعيد نقطة المرجع إلى أولوياتك الخاصة
يتطلب ذلك معرفة ما هي تلك الأولويات
الراحة تستحق الدفع أحيانًا
من الأخطاء الشائعة في نصائح الإنفاق اعتبار كل تكلفة إضافية هدراً. للراحة قيمة حقيقية. فخدمة توصيل البقالة توفر ساعات ثمينة لمقدم الرعاية. ورحلة طيران مباشرة أغلى ثمناً توفر يوم عمل. وأداة متطورة تقلل من الأعمال المتكررة. ليس السؤال ما إذا كانت الراحة "جيدة" أم "سيئة"، بل ما إذا كانت قيمتها تفوق أفضل استخدام بديل للمال.
يتمثل الاختبار العملي في حساب تكلفة البديل. فإذا وفرت رسوم التوصيل البالغة 20 دولارًا 90 دقيقة، وكانت هذه الدقائق الـ 90 ذات قيمة خاصة في ذلك اليوم، فقد يكون الخيار منطقيًا. أما إذا دُفعت الرسوم خمس مرات أسبوعيًا لمجرد أن الطلب أصبح عادة، فقد لا تكون هذه الراحة مبررة بالتكلفة الإجمالية.
لا تكون المكافآت مفيدة إلا عندما لا تغير عملية الشراء
يمكن أن تُخفّض عمليات استرداد النقود، والنقاط، والقسائم، ونقاط الولاء التكلفة الفعلية. لكنها لا تُحقق قيمة إلا إذا لم تُؤدِّ إلى شراء أغلى ثمناً، أو شراء غير ضروري، أو رسوم فوائد تتجاوز قيمة المكافأة.
من القواعد البسيطة حساب المكافآت بعد اتخاذ قرار الشراء، وليس قبله. حدد أولاً ما إذا كان المنتج يستحق ثمنه كاملاً. ثم اعتبر المكافآت فائدة ثانوية. هذا يمنع أن يصبح "كسب" 10 دولارات دافعاً لإنفاق 200 دولار.
تقييم ذاتي من خمسة أسئلة قبل إتمام عملية الدفع
لا يمكن لأي نظام إنفاق أن يُلغي العاطفة، ولا ينبغي له ذلك. فالاستمتاع استخدام مشروع للمال. والهدف هو ضمان اختيار الفائدة العاطفية بدلاً من أن تُفرض بشكل غير مقصود أثناء عملية الدفع.
هل سأظل أرغب في هذا غداً؟ إذا لم يكن الأمر كذلك، فقد يكون الدافع أو الحالة المزاجية هما العاملان الرئيسيان.
هل سأشتريه بدون الخصم أو النقاط أو خيار التقسيط؟ إذا لم يكن الأمر كذلك، فقد يكون العرض الترويجي هو العامل الحاسم في قرار الشراء.
ما هي التكلفة الإجمالية، وليس القسط الشهري؟ يشمل ذلك الرسوم، وتكاليف التمويل، والاشتراكات، والملحقات، والصيانة المتوقعة.
ما الذي سيحل محله هذا المال؟ اذكر البديل: المدخرات، سداد الديون، السفر، عملية شراء أخرى، أو ببساطة المزيد من النقود المتاحة.
هل تساعدني طريقة الدفع في التحكم في الإنفاق أم في إخفائه؟ اختر الدفع النقدي أو ببطاقة الخصم أو الائتمان أو بالتقسيط بناءً على سلوكك - وليس بناءً على ما هو رائج أو الأكثر سهولة.
الهدف ليس تقليل الإنفاق بأي ثمن
لا يُعرَّف الإنفاق الجيد بأنه أقصى درجات التوفير، بل هو الإنفاق الذي يتوافق مع الأولويات، ويظل في متناول اليد بعد انحسار الحماس، ولا يعتمد على افتراضات خفية حول الدخل المستقبلي أو ضبط النفس.
إذا كنت تُفضّل السفر على امتلاك سيارة جديدة، فقد يكون الإنفاق بكثافة على السفر خيارًا منطقيًا. وإذا كنت تُفضّل الوقت على طهي كل وجبة، فقد يكون دفع المال مقابل الراحة خيارًا منطقيًا. وإذا كانت بطاقات المكافآت تُسهّل أمورك المالية وتدفع ثمنها بالكامل باستمرار، فقد يكون استخدامها خيارًا منطقيًا. قد يتخذ الأشخاص المختلفون قرارات مختلفة بناءً على نفس الأدلة، وذلك لاختلاف ظروفهم وأهدافهم.
إنّ أهمّ تغيير نفسي هو التوقف عن السؤال: "هل هذه صفقة جيدة؟" والسؤال بدلاً من ذلك: "هل هذه صفقة رابحة بالنسبة لي؟" فالصفقة تقارن السعر بسعر آخر، بينما الصفقة تقارن عملية الشراء بكلّ ما يمكن أن يفعله المال.
هذه المقالة لأغراض تعليمية عامة وليست نصيحة مالية فردية.