مركز برامج باردوس أم برنامج الحماية المتقدمة؟ اختيار الأداة المناسبة
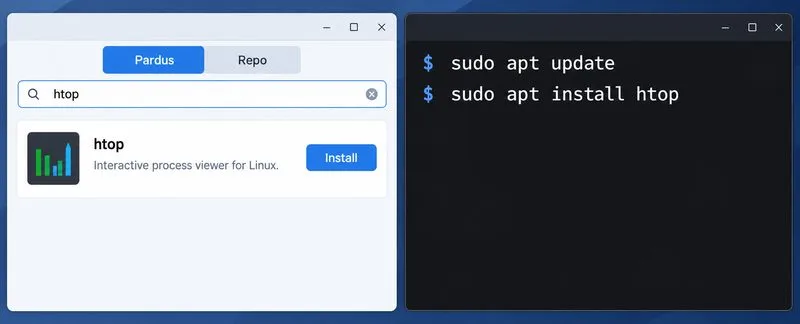
قارن بين مركز برامج Pardus وأوامر APT للعثور على الحزم وتثبيتها وإزالتها وتحديثها باستخدام الطريقة التي تناسب مهمتك.
كثيرًا ما تُناقش العملة الرقمية للبنك المركزي (CBDC) وكأنها مجرد "نقود على الهاتف". لكن الواقع الهندسي أوسع من ذلك. فالعملة الرقمية القابلة للاستخدام تحتاج إلى طبقة إصدار وتسوية، وقواعد تحدد من يمكنه الوصول إليها، وواجهات للبنوك ومقدمي خدمات الدفع، ومحافظ إلكترونية للمستخدمين أو أدوات دفع أخرى، وضوابط خصوصية، وأنظمة حماية من الاحتيال، ومرونة تشغيلية، وفي بعض التصاميم، إمكانية العمل دون اتصال بالإنترنت. لذا، يُفهم هذا النوع من التكنولوجيا بشكل أفضل كنظام بيئي للدفع وليس كتطبيق أو سجل واحد.
لا يزال العمل على العملات الرقمية للبنوك المركزية واسع الانتشار. ففي استطلاع أجراه بنك التسويات الدولية وغطى عام 2024 ونُشر في أغسطس 2025، أفاد 85 بنكًا مركزيًا من أصل 93 بنكًا شملها الاستطلاع (91%) بأنهم يدرسون إصدار عملة رقمية للأفراد، أو عملة رقمية للمجموعات، أو كليهما. وكانت أعمال إصدار العملات الرقمية للمجموعات أكثر تقدمًا بشكل عام. للاطلاع على نتائج استطلاع بنك التسويات الدولية حول العملات الرقمية للبنوك المركزية لعام 2024 ، يُرجى مراجعة الرابط التالي .
العملة الرقمية للبنك المركزي هي أموال البنك المركزي ممثلة بصيغة رقمية. والفرق الأهم ليس في استخدامها لتقنية البلوك تشين، بل في الجهة التي تُخصص لها هذه الأموال وكيفية تنظيم المطالبات والسجلات والوصول إليها.
| أداة | جهة إصدار أو مسؤولية نموذجية | المستخدمون الرئيسيون | الآثار المترتبة على البنية التحتية |
|---|---|---|---|
| عملة رقمية للبنك المركزي (CBDC) للبيع بالتجزئة | البنك المركزي | الأسر والشركات | يحتاج إلى مدفوعات تجزئة ذات حجم كبير، وعمليات تسجيل المستخدمين الجدد، ومحافظ إلكترونية، وضوابط خصوصية، ودعم للمستهلكين، وتخطيط غالباً ما يكون غير متصل بالإنترنت. |
| عملة البنك المركزي الرقمية بالجملة | البنك المركزي | البنوك والمؤسسات المالية الأخرى المؤهلة | يؤكد على نهائية التسوية، والسيولة، وتكامل الأوراق المالية أو العملات الأجنبية، والهوية المؤسسية، والمرونة عالية القيمة. |
| إيداع مصرفي تجاري | البنك التجاري | طلاب البنك | يعمل على الأنظمة الأساسية للبنك وقنوات الدفع؛ مطالبة العميل تكون على البنك وليس مباشرة على البنك المركزي. |
| عملة مستقرة | عادةً ما يكون مُصدراً أو ترتيباً خاصاً | يختلف | يعتمد ذلك على خيارات التصميم المتعلقة بالاحتياطي والاسترداد والحفظ وتقنية البلوك تشين والتصميم التنظيمي. |
| أصول مشفرة غير مدعومة | لا يوجد جهة إصدار تابعة للبنك المركزي | يختلف | يعتمد عادة على شبكة موزعة عامة أو مرخصة وقيمة قائمة على السوق بدلاً من أموال البنك المركزي. |
الخلاصة العملية بسيطة: "الرقمية" لا تعني بالضرورة "تقنية سلسلة الكتل". لطالما أشار بنك التسويات الدولية إلى أن بنية العملات الرقمية للبنك المركزي يمكن أن تستخدم قاعدة بيانات تقليدية مركزية التحكم أو تقنية السجلات الموزعة. يعتمد الاختيار الأمثل على أهداف السياسة العامة، ونموذج التشغيل، ومتطلبات المرونة، والإنتاجية، والحوكمة، وليس على تفضيل مصطلح معين.
يجب أن يوضح النظام الأساسي حجم العملة الرقمية للبنك المركزي، ومن أو ما يحق له تحويلها، ومتى تصبح التحويلات نهائية. ويظل البنك المركزي مسؤولاً عن الإصدار والاسترداد حتى عندما تتولى جهات وسيطة خاصة تقديم الخدمات للعملاء.
يُقدّم نموذج مرجعي مفيد من المجموعة الاستشارية للابتكار والاقتصاد الرقمي التابعة لبنك التسويات الدولية وصفًا لأربع عمليات أساسية في قطاع التجزئة: تسجيل المستخدمين، وإنشاء العملة الرقمية للبنك المركزي من خلال "إيداع النقد"، وإتلاف العملة الرقمية للبنك المركزي من خلال "سحب النقد"، ونقل القيمة داخل السجل. ويعتمد النموذج المقترح على بنية هجينة تُقسّم المسؤوليات بين البنك المركزي والوسطاء من القطاع الخاص. راجع مقترح بنك التسويات الدولية لبنية العملة الرقمية للبنك المركزي في قطاع التجزئة .
يجب أن يجيب تصميم دفتر الأستاذ على أسئلة تشغيلية مثل ترتيب المعاملات، ومنع المدفوعات المكررة، ونهائية التسوية، والتعافي بعد الفشل، والمطابقة، وقابلية التدقيق. هذه المتطلبات مهمة سواءً استخدم التنفيذ قاعدة بيانات تقليدية، أو دفتر حسابات موزع مُرخّص، أو بنية أخرى.
لا تتوقع العديد من تصميمات العملات الرقمية للبنوك المركزية (CBDC) الموجهة للأفراد أن يصبح البنك المركزي مركز خدمة يومي لملايين المستخدمين. بدلاً من ذلك، يمكن للبنوك أو مزودي خدمات الدفع القيام بعمليات تسجيل العملاء، وتوزيع المحافظ، ومراقبة الاحتيال، واستعادة الحسابات، وتقديم الدعم المباشر، بينما يتولى البنك المركزي إدارة أو التحكم في النظام النقدي الأساسي.
يُتيح هذا النمط ذو المستويين مجالاً للمنافسة في القطاع الخاص، مع الحفاظ على العملة الأساسية كالتزام على البنك المركزي. كما يُقلل من حاجة البنك المركزي إلى جمع كل معلومات العملاء. مع ذلك، يُنشئ هذا النمط أعمالاً تتعلق بالتنسيق والحوكمة: إذ يحتاج الوسطاء إلى قواعد متسقة للتحقق من الهوية، وفحص العقوبات، ورسائل المعاملات، ومعالجة الأخطاء، وإجراءات تسوية المنازعات، وتوفير الخدمات.
يجب على البنية التحتية للعملات الرقمية للبنك المركزي تحديد كيفية إثبات الشخص أو المؤسسة لحقه في فتح محفظة أو حساب، أو تمويله، أو استخدامه، أو استرداد أمواله، أو إغلاقه. وفي أنظمة التجزئة، يتقاطع هذا عادةً مع متطلبات اعرف عميلك (KYC)، ومكافحة غسل الأموال (AML)، والعقوبات، والاحتيال، وحماية المستهلك.
لا يعني مفهوم الهوية بالضرورة اطلاع البنك المركزي على هوية كل مستخدم في العالم الحقيقي. إذ يمكن للأنظمة فصل بيانات الهوية التي يحتفظ بها مزود خدمة الدفع عن مُعرّفات المعاملات التي يستخدمها نظام التسوية. ويُعدّ نموذج الخصوصية الأمثل خيارًا سياسيًا وقانونيًا بقدر ما هو خيار تشفيري.
تُعدّ واجهات برمجة التطبيقات (APIs) بمثابة حلقة الوصل بين النظام المالي الأساسي والخدمات التي يستخدمها العملاء فعلياً. ويمكن لطبقة واجهات برمجة التطبيقات المصممة جيداً أن تُمكّن العديد من البنوك والمحافظ الإلكترونية والتجار ومزودي خدمات التكنولوجيا المالية من الاتصال دون الحاجة إلى تكامل مخصص لكل منها مع سجلات البنك المركزي.
اختبر مشروع روزاليند التابع لمركز الابتكار التابع لبنك التسويات الدولية هذه الفكرة باستخدام نموذج عملة رقمية للبنك المركزي (CBDC) ثنائي الطبقات. وكشف النموذج الأولي عن 33 نقطة نهاية لواجهة برمجة التطبيقات (API) ضمن ست فئات وظيفية، واختبر أكثر من 30 حالة استخدام. وخلص المشروع إلى أن طبقة واجهة برمجة التطبيقات (API) قادرة على إخفاء الاختلافات في تصميمات السجلات الأساسية، ولكن يجب أن تتوافق مع نموذج الخصوصية والتشغيل الخاص بالعملة الرقمية للبنك المركزي. راجع تقرير مشروع روزاليند .
بالنسبة للعملة الرقمية للبنك المركزي المخصصة للأفراد، قد تكون نقطة الوصول تطبيقًا مصرفيًا، أو محفظة إلكترونية مخصصة، أو بطاقة ذكية، أو نظام هاتف عادي، أو جهاز نقاط بيع، أو رمز الاستجابة السريعة، أو أي شكل آخر. نقطة الوصول ليست العملة نفسها، بل هي آلية للوصول إلى نظام العملة الرقمية للبنك المركزي.
يجب على المصممين مراعاة سهولة الوصول، واستعادة الأجهزة المفقودة، والمصادقة، وقبول التجار، وإيصالات المعاملات، والحدود، وسهولة الوصول للأشخاص ذوي الإعاقة، ودعم المستخدمين الذين لا يملكون هواتف ذكية حديثة. قد يفشل نظام سجلات قوي تقنيًا كنظام دفع عام إذا كانت هذه النقاط النهائية صعبة الاستخدام.
تُعدّ العملات الرقمية للبنوك المركزية غير المتصلة بالإنترنت من أصعب مشاكل البنية التحتية، إذ قد يحتاج النظام إلى تحويل القيمة عندما يتعذر على أي من الجهازين الوصول إلى السجل الإلكتروني. وهذا يزيد من مخاطر الإنفاق المزدوج، واختراق الأجهزة، وتأخر الأرصدة، وعدم اتساق البيانات.
يؤكد دليل مشروع بولاريس الصادر عن بنك التسويات الدولية على عدم وجود تصميم واحد يناسب جميع الحالات للعملات الرقمية غير المتصلة بالإنترنت. قد تشمل الحلول أجهزة آمنة، وقيمة مخزنة، وبروتوكولات نقل البيانات بين الأجهزة، وحدودًا للمخاطر، ومزامنة لاحقة مع النظام المتصل بالإنترنت. راجع دليل مشروع بولاريس للعملات الرقمية للبنوك المركزية غير المتصلة بالإنترنت . وبالمثل، يغطي استعراض صندوق النقد الدولي لعام 2025 لحلول الاتصال المحدود بطاقات القيمة المخزنة ونهج نقل البيانات بين الأجهزة، ويشدد على المفاضلات بين عامل الشكل، والأمن السيبراني، والخصوصية، وسهولة الاستخدام؛ راجع استعراض صندوق النقد الدولي للعملات الرقمية للبنوك المركزية ذات الاتصال المحدود .
نظرًا لأن العملة الرقمية للبنك المركزي يمكن أن تصبح بنية تحتية حيوية للمدفوعات الوطنية، فلا يمكن إضافة المرونة إليها في النهاية. يحتاج النظام إلى دفاع متعدد الطبقات: إدارة قوية للمفاتيح، وتجزئة الشبكة، وتطوير برمجيات آمنة، وإدارة الثغرات الأمنية، وضوابط الوصول المتميز، ومراقبة المعاملات، والنسخ الاحتياطي والاستعادة، ومواقع استعادة البيانات في حالات الكوارث، والاستجابة للحوادث، والاختبارات الدورية.
يجب أن تشمل أهداف التوافر أيضًا التبعيات خارج السجل المركزي: شبكات الاتصالات، وخدمات الهوية، والبنية التحتية السحابية أو مراكز البيانات، والأنظمة الوسيطة، وقبول التجار، ووحدات أمان الأجهزة. إن العملة الرقمية للبنك المركزي التي تعتمد على مكون خارجي واحد هش لا تتمتع بالمرونة لمجرد نسخ سجلها.
الخصوصية خاصية أساسية للبنية التحتية، وليست مجرد بيان سياسة. يجب على المصممين تحديد البيانات التي يتم إنشاؤها، ومكان تخزينها، ومدة الاحتفاظ بها، والجهات التي يمكنها ربط سجلات المعاملات بالهويات، وما يمكن الكشف عنه بموجب القانون.
تشمل التقنيات المفيدة تقليل البيانات، واستخدام معرّفات مستعارة، وفصل بيانات الهوية عن بيانات المعاملات، والتشفير، وتسجيل الوصول، ورؤية البيانات القائمة على الأدوار. قد تكون تقنيات تعزيز الخصوصية الأكثر تطوراً مناسبة في بعض التصاميم، ولكن يجب أن تدعم أيضاً ضوابط مكافحة الاحتيال، والالتزامات القانونية، والأداء، والتعافي التشغيلي.
نادراً ما توجد عملة رقمية تابعة للبنك المركزي بمعزل عن غيرها. قد تحتاج البنية التحتية المحلية إلى الاتصال بأموال البنوك التجارية، وأنظمة الدفع الفوري، وشبكات البطاقات، ومنصات الأوراق المالية، أو عملات رقمية أخرى تابعة للبنك المركزي. ولذلك، فإن قابلية التشغيل البيني تتجاوز مجرد تنسيق الرسائل، إذ قد تتطلب قواعد هوية متوافقة، وساعات عمل متطابقة، وترتيبات سيولة متطابقة، وآليات صرف عملات أجنبية متطابقة، وأطر قانونية متطابقة، ونماذج تسوية متطابقة.
لأغراض الاستخدام بالجملة وعبر الحدود، استكشفت تجارب مثل مشروع mBridge التابع لمكتب الصناعة والأمن ومشروع Icebreaker منصات مشتركة وأنظمة محلية مترابطة. هذه تجارب وليست نماذج عالمية، لكنها توضح لماذا يسهل معالجة خيارات التصميم العابرة للحدود مبكراً بدلاً من تعديلها بعد تثبيت الأنظمة الوطنية.
| سؤال | قاعدة بيانات مركزية تقليدية أو مكررة | تقنية دفتر الأستاذ الموزع المصرح بها |
|---|---|---|
| الحوكمة | تحديثات واضحة للتحكم المركزي للمشغل. | قد يتم توزيع صلاحية التحديث على جهات التحقق المعتمدة. |
| الإنتاجية | غالباً ما يكون تحسين الأداء أسهل بالنسبة لأحجام مبيعات التجزئة العالية جداً. | قد يؤدي التوافق والتكرار إلى زيادة عبء التنسيق. |
| حالة مشتركة | يكون الأمر فعالاً عندما يكون هناك مشغل واحد ذو سلطة كافية. | قد يكون ذلك مفيدًا عندما تحتاج عدة مؤسسات معتمدة إلى سجل مشترك متزامن. |
| قابلية البرمجة | يمكن تنفيذه في خدمات التطبيق أو منطق دفتر الأستاذ. | ويمكن أيضاً تنفيذها من خلال آليات شبيهة بالعقود الذكية. |
| التعقيد التشغيلي | تقنية ونموذج تحكم مألوفان. | يقدم هذا القسم حوكمة المدققين، والإجماع، وعمليات العقد، واعتبارات أمنية إضافية. |
النقطة المهمة هي أن أياً من البنيتين ليست بالضرورة أكثر "رقمية". يمكن أن تكون العملة الرقمية للبنك المركزي متقدمة تقنياً دون استخدام تقنية سلسلة الكتل، ولا يزال النظام القائم على تقنية دفتر الأستاذ الموزع بحاجة إلى بنية تحتية تقليدية للهوية وواجهات برمجة التطبيقات والمراقبة والأجهزة والدعم والحوكمة.
يُغيّر الدفع غير المتصل بالإنترنت الخطوة الثالثة بشكلٍ كبير، إذ قد لا يكون التحقق النهائي عبر الإنترنت متاحًا لحظة التحويل. ولذلك، تتطلب وظيفة الدفع غير المتصل بالإنترنت تصميمًا مُخصصًا لإدارة المخاطر، والأجهزة، والمزامنة، والاسترداد، بدلًا من مجرد مفتاح "وضع غير متصل بالإنترنت".
تشير المشاريع الحالية إلى تبني أنظمة بيئية معيارية بدلاً من بنية موحدة للعملات الرقمية للبنوك المركزية. ويؤكد العمل الفني لمكتب التسويات الدولية على متطلبات التشغيل البيني، وقابلية التوسع، والتصميم الذي يركز على المستخدم، والأمن، وخصوصية البيانات كمتطلبات أساسية؛ انظر المتطلبات الفنية الأساسية لمكتب التسويات الدولية . وبالمثل، يتناول الدليل الافتراضي للعملات الرقمية للبنوك المركزية الصادر عن صندوق النقد الدولي ، والمُحدَّث في نوفمبر 2025، العملات الرقمية للبنوك المركزية باعتبارها تحدياً شاملاً يشمل السياسات، والعمليات، والتكنولوجيا، والخصوصية، والمرونة السيبرانية، والتبني.
يُقدّم مشروع اليورو الرقمي مثالًا حيًا على كيفية تطبيق هذا النهج المعياري. فبعد انتهاء مرحلة الإعداد في أكتوبر 2025، انتقل النظام الأوروبي للبنوك المركزية إلى أعمال تقنية إضافية. ويشمل العمل المعماري المنشور مجالاتٍ مثل التشغيل دون اتصال بالإنترنت، والتبادل الآمن لمعلومات الدفع، وإدارة الاحتيال والمخاطر، وتطبيقات ومجموعات تطوير البرامج، والمرونة، ومعالجة البيانات مع الحفاظ على الخصوصية. وفي أغسطس 2026، أعلن البنك المركزي الأوروبي أن العمل على التشغيل دون اتصال بالإنترنت يجري دراسة الأجهزة الآمنة في الهواتف الذكية، بما في ذلك العناصر الآمنة المدمجة وشرائح eSIM، تمهيدًا لتجربةٍ مُخطط لها في النصف الثاني من عام 2027. يُرجى الاطلاع على صفحة التقدم المُحرز في مشروع اليورو الرقمي التابعة للبنك المركزي الأوروبي ، وتحديث معايير التشغيل دون اتصال بالإنترنت الصادر عن البنك بتاريخ 18 أغسطس 2026. تبقى هذه الخطط خاضعةً للعملية التشريعية والقرارية الأوروبية، لذا ينبغي اعتبارها أعمال تصميم للمشروع وليست دليلًا على إصدار نظام نهائي.
يُعدّ سجل المعاملات مهمًا، لكنه ليس سوى طبقة واحدة. يجب على العملة الرقمية للبنك المركزي (CBDC) الإنتاجية تنسيق إصدار العملة، والتسوية، والوسطاء، والهوية، والخصوصية، وواجهات برمجة التطبيقات (APIs)، وأجهزة المستخدمين، وقبول التجار، والأمن السيبراني، والمخاطر غير المتصلة بالإنترنت، والاسترداد، والحوكمة القانونية. لذلك، تبدأ التصاميم الأكثر مصداقية بالمتطلبات والأدوار التشغيلية، ثم تختار التقنية التي تتناسب مع تلك المتطلبات - وليس العكس.
بالنسبة للقراء الذين يقارنون مقترحات العملات الرقمية للبنوك المركزية، فإن أهم الأسئلة هي تلك المحددة: من يدير سجل المعاملات؟ من يطلع على هوية المستخدم؟ ماذا يحدث في حال تعطل بنك أو شبكة؟ هل يستطيع المستخدمون استعادة أموالهم بعد فقدان جهاز؟ كيف يمنع النظام الإنفاق المزدوج في وضع عدم الاتصال بالإنترنت؟ هل يمكن لمزودي خدمات متعددين الاتصال عبر واجهات مشتركة؟ وهل يمكن تطوير البنية دون المساس بسلامة أموال البنك المركزي؟ تكشف هذه الأسئلة الكثير عن جودة تصميم العملة الرقمية للبنوك المركزية أكثر من مجرد استخدام مصطلح "سلسلة الكتل" في المشروع.
قارن بين مركز برامج Pardus وأوامر APT للعثور على الحزم وتثبيتها وإزالتها وتحديثها باستخدام الطريقة التي تناسب مهمتك.
انظر ماذا تعني متطلبات ذاكرة الوصول العشوائي المنشورة من Pardus، ثم قارن بين XFCE و GNOME على نفس جهاز الكمبيوتر مع قراءات MemAvailable قابلة للتكرار.
تعرف على مكانة HamoniKR 8.0 في خطة سطح المكتب للأعمال، وما هي الميزات التي تدعمها والتي تركز على اللغة الكورية، وما يجب التحقق منه قبل طرحها على نطاق أوسع.
افهم كيف تتكامل عملية التحقق من بدء التشغيل وحماية وقت التشغيل في Gooroom، وماذا تعني "البيئة المعزولة"، وما هي الإعدادات التي يجب عليك التحقق منها على جهازك.
قارن متطلبات HamoniKR 8.0 LTS و Lite، ثم اختبر Wi-Fi والرسومات وعناصر التحكم في الكمبيوتر المحمول من USB مباشر قبل التثبيت.
قارن بين تثبيتات Ubuntu Server 24.04 المصغرة والقياسية من حيث ذاكرة الوصول العشوائي ومساحة القرص ووقت بدء التشغيل ووحدة المعالجة المركزية وأحمال العمل الحقيقية - دون ادعاءات مضللة بشأن المعايير.
قم ببناء خطة عملية لاستمرارية العمل في حالة توقف Salesforce مع أولويات واضحة، وسير عمل احتياطي، وفحوصات استعادة، ومعايير اختبار، وحدود واقعية.
قد تُؤدي مشاكل نظام StoreForce إلى تعطيل الجداول الزمنية، وتسجيل ساعات العمل، وتغييرات الورديات، والتواصل داخل المتجر. تعرّف على كيفية تشخيص المشكلة، والحفاظ على سير عمليات البيع بالتجزئة بسلاسة، والتحقق من استعادة النظام.
تعرف على كيفية الاتصال بدعم Salesforce أثناء انقطاع كبير للخدمة، واختيار القناة المناسبة، وإعداد حالة مفيدة، والمتابعة دون إنشاء تذاكر مكررة.
قم باستكشاف أخطاء Salesforce Workbench وإصلاحها أثناء فترة التوقف عن طريق التحقق من حالة الثقة، وتصنيف رموز API، وحماية البيانات، والتحقق من الاسترداد.